
Daftar Isi
Sengketa Ruang Rapat: Mengapa Alokasi Biaya Overhead Sering Memicu Konflik Internal RS
Setiap akhir bulan, suasana ruang rapat direksi di banyak rumah sakit sering kali memanas bukan karena kinerja pelayanan medis yang buruk, melainkan karena laporan keuangan bulanan. Para kepala instalasi klinis, mulai dari Kepala Instalasi Rawat Inap, Laboratorium, hingga Radiologi, kerap menyampaikan keberatan yang sama kepada Direktur Keuangan atau Chief Financial Officer (CFO). Mereka merasa “dihukum” oleh beban alokasi biaya departemen pendukung (overhead) yang sangat besar, yang tiba-tiba muncul di laporan laba rugi unit mereka. Ketegangan ini memuncak ketika bonus kinerja atau penilaian efektivitas kepemimpinan mereka dikaitkan langsung dengan profitabilitas unit setelah dibebani biaya overhead tersebut.
Dari perspektif manajemen keuangan strategis, direksi rumah sakit memang berkewajiban mengukur profitabilitas departemen pelayanan menggunakan biaya penuh (full costs). Penentuan tarif paket layanan, keputusan investasi alat medis baru, hingga evaluasi kelayakan program hanya dapat dilakukan secara akurat jika rumah sakit mengetahui biaya riil yang mencakup pengeluaran langsung (direct costs) maupun tidak langsung (indirect costs). Departemen pendukung seperti keuangan, pemeliharaan sarana, housekeeping, administrasi, dan SDM tidak menghasilkan pendapatan langsung, namun keberadaannya mutlak diperlukan untuk menunjang kelancaran unit pelayanan. Oleh karena itu, seluruh biaya operasional departemen pendukung ini wajib dialokasikan kembali ke departemen pelayanan selaku penghasil pendapatan utama rumah sakit (profit centers).
Namun, di sinilah benturan keras itu terjadi. Manajer unit pelayanan sering kali merasa tidak adil karena mereka dibebani tanggung jawab finansial atas biaya-biaya yang sama sekali berada di luar kendali operasional mereka (uncontrollable costs). Bagaimana mungkin seorang Kepala Instalasi Radiologi dapat mengendalikan biaya gaji staf administrasi umum atau efisiensi penggunaan kertas di divisi keuangan? Ketika manajemen tidak mampu menjembatani masalah ini dengan basis alokasi yang logis dan objektif, laporan keuangan bulanan tidak lagi berfungsi sebagai alat navigasi bisnis rumah sakit, melainkan berubah menjadi pemicu konflik internal yang merusak moral organisasi.
Patologi Alokasi Tradisional: Mengapa Alokasi Berbasis Volume Pendapatan Sangat Bias
Selama puluhan tahun, metode alokasi tradisional yang paling populer digunakan oleh manajemen keuangan rumah sakit untuk membagi biaya overhead adalah alokasi berbasis volume, khususnya proporsi pendapatan pasien (revenue-based allocation). Dengan skema ini, jika Instalasi Rawat Jalan menyumbang 60% dari total pendapatan rumah sakit, maka unit tersebut secara otomatis akan memikul 60% dari seluruh biaya divisi keuangan faskes. Secara administratif, metode ini sangat disukai karena kesederhanaannya. Seluruh datanya sudah tersedia lengkap dalam sistem akuntansi bulanan, tanpa memerlukan pencatatan operasional tambahan yang rumit di lapangan.
Sayangnya, kesederhanaan ini menyembunyikan bias secara sistematis yang merugikan departemen klinis berskala besar. Masalah fundamental dari alokasi berbasis volume pendapatan adalah asumsi keliru bahwa biaya departemen pendukung naik secara linier dan proporsional dengan nominal rupiah pendapatan pelayanan klinis. Kenyataan di lapangan faskes menunjukkan hubungan sebaliknya. Alokasi berbasis volume ini gagal menangkap skala ekonomi (economies of scale) yang melekat pada unit operasional yang besar.
Sebagai contoh konkret, biaya yang dikeluarkan oleh divisi keuangan untuk memproses, memverifikasi, dan menagih satu klaim asuransi bernilai $5.000,00 hampir tidak berbeda dengan biaya memproses klaim bernilai $500,00. Keduanya membutuhkan waktu kerja staf yang sama, sistem komputerisasi billing yang sama, dan prosedur administrasi yang serupa. Namun, di bawah skema alokasi berbasis pendapatan, instalasi klinis yang menghasilkan transaksi bernilai $5.000,00 akan dibebani biaya administrasi keuangan sepuluh kali lipat lebih tinggi dibandingkan instalasi klinis yang melakukan transaksi $500,00. Akibatnya, unit pelayanan medis berkinerja tinggi yang mendatangkan banyak pasien berpendapatan besar justru dihukum dengan beban biaya overhead yang sangat timpang.
Jebakan alokasi tradisional ini pada akhirnya melahirkan bahaya subsidi silang terselubung (hidden cross-subsidization). Departemen klinis berskala besar dipaksa menanggung beban biaya departemen pendukung yang sebenarnya dikonsumsi oleh departemen-departemen klinis berskala kecil yang memiliki kompleksitas transaksi administratif lebih tinggi. Subsidi silang semacam ini mendistorsi laporan profitabilitas sesungguhnya dari masing-masing layanan medis. Ketika direksi rumah sakit mengambil keputusan strategis seperti menetapkan tarif paket layanan baru atau mengevaluasi kinerja operasional di bawah tekanan ketat asuransi sosial, mereka berisiko menggunakan data full costing yang salah arah, yang dapat mengancam kelangsungan hidup finansial rumah sakit dalam jangka panjang.
Kerangka Evaluasi: Empat Kriteria Keputusan Alokasi Biaya Standar Horngren
Untuk mengatasi kekacauan metodologi ini, direksi rumah sakit harus kembali ke prinsip-prinsip dasar akuntansi manajemen biaya. Standar akuntansi biaya internasional yang dirumuskan oleh Horngren menetapkan empat kriteria utama yang harus memandu setiap keputusan alokasi biaya tidak langsung faskes:
- Hubungan Sebab-Akibat (Cause-and-Effect): Kriteria ini mengharuskan manajemen mengidentifikasi variabel-variabel fisik atau operasional yang secara langsung memicu timbulnya biaya pada departemen pendukung. Ini adalah kriteria superior dan merupakan “standar emas” dalam implementasi refined costing rumah sakit. Cost driver yang dipilih harus mencerminkan sebab fisik dari konsumsi sumber daya di departemen pendukung.
- Manfaat yang Diterima (Benefits Received): Berdasarkan kriteria ini, biaya tidak langsung dialokasikan kepada unit-unit medis penerima manfaat secara proporsional dengan tingkat kemanfaatan yang mereka peroleh. Contoh klasiknya adalah alokasi biaya kampanye iklan citra merek (brand image) korporat rumah sakit secara keseluruhan. Karena sulit mengukur sebab-akibat langsung antara iklan citra umum dengan jumlah pasien di setiap poliklinik, pembagian biaya berdasarkan persentase pendapatan masing-masing unit dinilai cukup logis karena divisi yang berpendapatan besar diasumsikan menerima manfaat publikasi yang lebih besar.
- Keadilan atau Ekuitas (Fairness or Equity): Sering kali dikutip dalam penyusunan kontrak rumah sakit atau negosiasi harga kerja sama, keadilan dipandang sebagai jalan tengah yang dapat diterima oleh semua pihak yang bertransaksi. Namun, keadilan murni sangat subjektif. Apa yang dinilai adil oleh CFO keuangan belum tentu dirasakan adil oleh para dokter spesialis kepala instalasi pelayanan medis. Keadilan hanya bisa operasional jika didukung oleh analisis sebab-akibat yang transparan.
- Kemampuan Menanggung (Ability to Bear): Kriteria ini membagi beban overhead secara proporsional dengan profitabilitas atau kemampuan finansial unit medis. Departemen pelayanan klinis yang sangat menghasilkan laba akan dibebani alokasi overhead lebih tinggi, sementara departemen yang rugi akan dibebaskan atau diringankan. Kriteria ini sangat problematik karena menghukum unit pelayanan klinis yang efisien, memanjakan unit yang tidak produktif, serta menyajikan visualisasi profitabilitas produk faskes yang terdistorsi.
Dalam praktik manajemen rumah sakit yang sehat, direksi wajib mengutamakan kriteria sebab-akibat (cause-and-effect) untuk seluruh biaya operasional departemen pendukung yang dapat diukur transaksinya secara fisik. Kriteria sebab-akibat ini adalah satu-satunya basis yang kredibel dan dapat diterima oleh personel klinis di lapangan.
Cara memilih cost driver alokasi biaya overhead rumah sakit yang adil adalah dengan menetapkan basis alokasi yang memiliki korelasi sebab-akibat (cause-and-effect) kuat dengan konsumsi sumber daya aktual departemen pengguna. Hindari penggunaan volume pendapatan (revenue-based) karena mengabaikan skala ekonomi operasional dan menciptakan subsidi silang yang tidak sehat antar-unit medis.
Rekonstruksi Skenario Kennington Hospital: Pergeseran Menuju Dasar Alokasi Transaksional
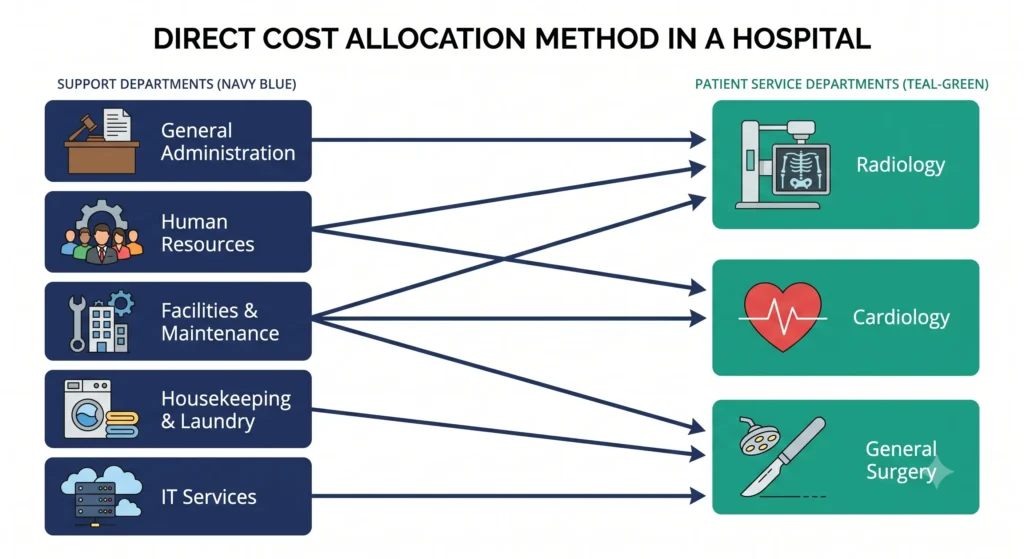
Mari kita bedah dampak riil dari perubahan cost driver ini menggunakan rekonstruksi data keuangan empiris dari studi kasus Kennington Hospital. Rumah sakit ini memproyeksikan total pendapatan operasional konsolidasi sebesar $27.000.000,00 dengan akumulasi biaya langsung seluruh unit mencapai $11.600.000,00. Pengeluaran untuk departemen pendukung faskes (overhead) tercatat sebesar $13.850.000,00, yang terdiri dari lima divisi utama: Financial Services ($1.500.000,00), Facilities ($3.800.000,00), Housekeeping ($1.600.000,00), General Administration ($4.400.000,00), dan Human Resources ($2.550.000,00).
Dengan menggunakan metode alokasi langsung (direct method), rumah sakit menyalurkan seluruh biaya overhead ini eksklusif ke tiga instalasi pelayanan pasien selaku profit center: Routine Care, Laboratory, dan Radiology.
Skenario 1: Alokasi Biaya Keuangan Tradisional Berbasis Pendapatan
Pada awalnya, Kennington Hospital mengalokasikan pengeluaran operasional Financial Services sebesar $1.500.000,00 menggunakan basis pendapatan pasien (revenue-based cost driver). Dengan total akumulasi pendapatan rumah sakit sebesar $27.000.000,00, tarif alokasi keuangan yang diperoleh adalah sekitar $0,05556 per dollar pendapatan (atau setara 5,56% dari setiap rupiah pendapatan unit klinis).
Berdasarkan tarif ini, alokasi biaya Financial Services yang dibebankan kepada masing-masing instalasi klinis adalah:
- Routine Care (Pendapatan $16.000.000,00) menanggung: $888.960,00
- Laboratory (Pendapatan $5.000.000,00) menanggung: $277.800,00
- Radiology (Pendapatan $6.000.000,00) menanggung: $333.360,00
Ketika seluruh alokasi biaya departemen pendukung lainnya (Facilities, Housekeeping, General Administration, dan Human Resources) dihitung dan ditambahkan ke unit medis, maka total alokasi biaya tidak langsung (overhead) faskes adalah:
- Routine Care: $8.644.050,00 (Dengan direct cost $5.500.000,00, total biaya penuh unit menjadi $14.144.050,00)
- Laboratory: $2.271.694,00 (Dengan direct cost $3.300.000,00, total biaya penuh unit menjadi $5.571.694,00)
- Radiology: $2.928.546,00 (Dengan direct cost $2.800.000,00, total biaya penuh unit menjadi $5.728.546,00)
Laporan laba rugi akhir Skenario 1 ini menyajikan profitabilitas departemen klinis faskes sebagai berikut:
- Routine Care mencatatkan laba bersih sebesar $1.855.950,00 (Profit margin sehat mencapai 11,6%).
- Laboratory mencatatkan kerugian bersih yang signifikan sebesar -$571.694,00 (Profit margin negatif tajam di kisaran -11,4%).
- Radiology membukukan laba bersih tipis sebesar $271.454,00 (Profit margin rendah sebesar 4,5%).
Laporan ini memicu keprihatinan besar di ruang rapat direksi. Unit Laboratorium tampak sangat tidak efisien dan menjadi beban keuangan rumah sakit.
Skenario 2: Mengadopsi Jumlah Tagihan (Number of Bills) Sebagai Driver Baru
Menyadari adanya distorsi alokasi, tim akuntansi manajemen faskes melakukan audit aktivitas operasional. Hasil analisis menunjukkan bahwa tugas utama divisi Financial Services sebenarnya adalah memproses dokumen tagihan pasien ke pihak ketiga (asuransi/pemerintah) dan melakukan koleksi pembayaran tagihan tersebut. Jumlah waktu kerja dan pemakaian sumber daya staf keuangan berkorelasi langsung dengan banyaknya jumlah tagihan yang diproses, bukan nominal rupiah tagihan tersebut.
Oleh karena itu, rumah sakit memutuskan mengganti cost driver Financial Services dari pendapatan pasien menjadi jumlah tagihan (number of bills). Dalam satu tahun fiskal, rumah sakit memproses total 100.000 transaksi tagihan medis. Dengan total biaya Financial Services sebesar $1.500.000,00, tarif alokasi biaya keuangan yang baru adalah tepat sebesar $15,00 per tagihan.
Distribusi volume tagihan medis aktual di lapangan faskes adalah:
- Routine Care: 3.200 tagihan (karena rata-rata nilai tagihan pasien rawat rutin sangat tinggi per individu)
- Laboratory: 60.300 tagihan (banyak pasien rawat jalan dengan transaksi tes laboratorium bernilai kecil namun berjumlah masif)
- Radiology: 36.500 tagihan
Melalui tarif baru $15,00 per tagihan, distribusi alokasi biaya Financial Services berubah secara dramatis:
- Routine Care kini hanya dibebani biaya sebesar: $48.000,00 (Mengalami penurunan beban overhead yang sangat besar, yaitu terpangkas tepat -$840.960,00 dari alokasi awal).
- Laboratory kini dibebani biaya sebesar: $904.500,00 (Mengalami kenaikan alokasi biaya sebesar +$626.700,00).
- Radiology kini dibebani biaya sebesar: $547.500,00 (Mengalami kenaikan alokasi biaya sebesar +$214.140,00).
Analisis Dampak: Menguak Pergeseran Beban Overhead Antar-Departemen
Pergeseran dasar alokasi ini membongkar kebenaran operasional yang selama ini tersembunyi. Selama menggunakan Skenario 1, unit Routine Care secara tidak sadar telah melakukan subsidi silang yang sangat besar untuk mendanai operasional administrasi billing laboratorium dan radiologi. Unit Routine Care dibebani alokasi keuangan yang sangat tinggi hanya karena pendapatan rupiahnya besar, padahal instalasi ini hanya mengonsumsi 3,2% dari total beban kerja riil divisi keuangan rumah sakit. Sebaliknya, Laboratorium yang mengonsumsi lebih dari 60% aktivitas pemrosesan tagihan medis hanya membayar 18,5% dari total biaya Financial Services di bawah skema alokasi berbasis pendapatan.
Meskipun bagi kepala instalasi Laboratorium dan Radiologi perubahan ini terasa menyakitkan karena laporan laba rugi unit mereka kini terpukul oleh beban overhead yang melonjak, direksi rumah sakit kini memiliki visualisasi data biaya penuh yang jauh lebih akurat dan berkeadilan. Laboratorium kini harus membayar bagian yang adil atas sumber daya yang benar-benar mereka konsumsi di divisi keuangan.
Memilih Cost Driver yang Memenuhi Dua Pengujian Utama: Perilaku dan Efisiensi
Keputusan memilih cost driver yang tepat bukanlah sekadar latihan angka di atas kertas, melainkan instrumen manajemen perilaku (behavioral management tool). Literatur manajemen keuangan rumah sakit menetapkan bahwa cost driver yang efektif wajib lolos dari dua pengujian utama:
Pengujian 1: Keadilan (Fairness) yang Terukur secara Objektif
Alokasi biaya overhead hanya akan diakui adil oleh para kepala instalasi klinis jika mereka dapat memverifikasi secara langsung korelasi sebab-akibat antara pemakaian layanan pendukung dengan angka biaya yang dibebankan kepada mereka. Di bawah Skenario 1, kepala instalasi Routine Care merasa tidak adil karena alokasi biaya keuangannya melonjak tinggi seiring dengan keberhasilan departemennya meningkatkan pendapatan medis pasien.
Sebaliknya, pada Skenario 2, meskipun beban biaya Laboratorium naik drastis, kepala instalasi Laboratorium tidak dapat membantah alokasi tersebut karena angka $15,00 per tagihan adalah representasi objektif dari 60.300 lembar tagihan klinis yang benar-benar diproses oleh staf keuangan untuk pasien mereka. Sistem costing yang adil dan transparan ini memulihkan kepercayaan kepemimpinan klinis terhadap kredibilitas data keuangan faskes yang disajikan oleh direksi rumah sakit.
Pengujian 2: Mendorong Pengendalian Biaya (Cost Control) secara Nyata
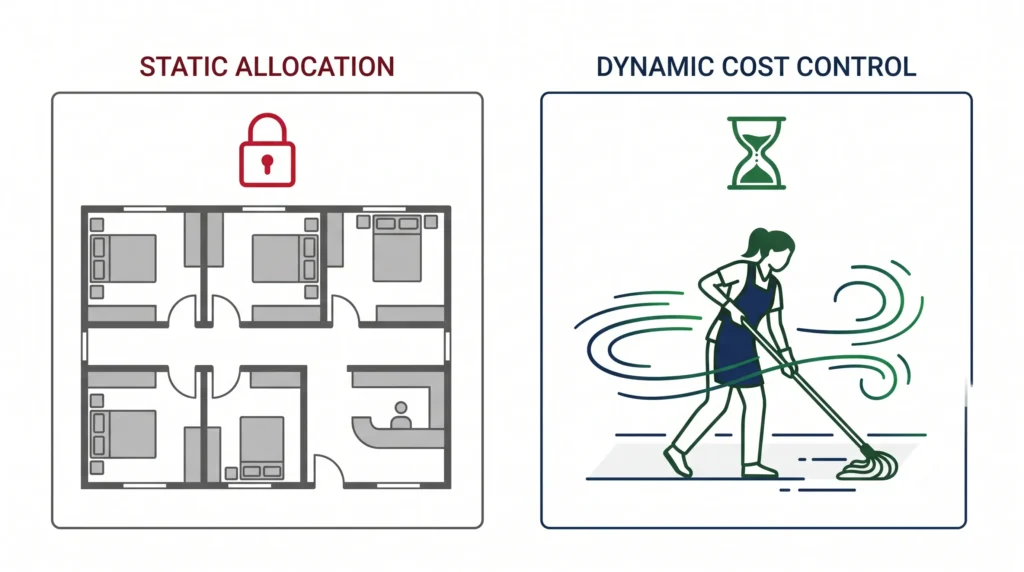
Ini adalah fungsi paling penting dari akuntansi manajemen biaya. Cost driver yang efektif harus memberikan insentif manajerial bagi para kepala instalasi klinis untuk mengurangi pemakaian overhead demi menurunkan biaya operasional rumah sakit secara keseluruhan. Di bawah dasar alokasi tradisional berbasis pendapatan atau luas lantai faskes yang statis, tidak ada satu pun hal taktis yang dapat dilakukan oleh kepala instalasi medis untuk menurunkan alokasi overhead departemennya. Mereka tidak mungkin mengurangi luas fisik ruangan instalasi laboratorium mereka hanya untuk memangkas alokasi biaya housekeeping.
Namun, ketika Kennington Hospital beralih ke jumlah tagihan (number of bills), kepala instalasi Laboratorium kini memiliki motivasi perilaku yang sangat kuat untuk menurunkan biaya overhead mereka. Jika ia ingin memotong alokasi pengeluaran keuangannya, ia harus memikirkan cara operasional untuk membuat proses penagihan laboratorium menjadi lebih efisien—misalnya, dengan melakukan konsolidasi transaksi tagihan pasien rawat jalan sehingga beberapa tes laboratorium disatukan dalam satu tagihan tunggal faskes.
Melalui kolaborasi operasional dengan divisi keuangan dan pihak ketiga penyedia asuransi, pengurangan jumlah tagihan faskes akan memotong alokasi overhead departemen laboratorium secara proporsional. Kolaborasi penurunan aktivitas administratif ini pada akhirnya memungkinkan rumah sakit memangkas jumlah staf administrasi keuangan yang tidak perlu, yang berdampak langsung pada penurunan total biaya overhead riil rumah sakit secara konsolidasi.
Contoh pengujian serupa dapat dilihat pada alokasi divisi Housekeeping. Alih-alih menggunakan luas lantai (meter persegi) yang statis, Prairie View Clinic mengalokasikan pengeluaran housekeeping sebesar $100.000,00 berdasarkan jam kerja staf kebersihan (labor hours). Melalui cost driver sebab-akibat ini, kepala unit rawat darurat yang areanya membutuhkan pembersihan intensif dinilai adil karena membayar sesuai jam kerja nyata staf housekeeping, sementara kepala instalasi rawat jalan yang areanya bersih dapat memotong alokasi housekeeping bulanan mereka hanya dengan cara menjaga kebersihan unitnya agar membutuhkan waktu pembersihan staf yang lebih singkat.
Agenda Aksi Direksi: Langkah Taktis Mengaudit dan Menata Ulang Struktur Alokasi Overhead RS
Menata ulang struktur costing faskes membutuhkan komitmen kepemimpinan yang kuat dari jajaran direksi rumah sakit. Sebagai konsultan manajemen keuangan faskes strategis, kami merekomendasikan empat langkah taktis berikut bagi jajaran direksi untuk memulai proses transisi:
- Identifikasi Departemen Pendukung dan Bentuk Homogeneous Cost Pools: Lakukan audit pembukuan rumah sakit. Pisahkan pengeluaran langsung departemen medis dari pengeluaran pendukung. Gabungkan biaya overhead ke dalam wadah biaya (cost pool) yang homogen. Pastikan seluruh biaya tidak langsung di dalam satu pool homogen memiliki korelasi sebab-akibat yang sama dengan satu cost driver terpilih. Jika satu divisi pendukung (seperti finansial) memiliki dua fungsi yang sangat berbeda (misalnya pemrosesan billing asuransi dan penyusunan anggaran faskes), bagi pengeluaran departemen tersebut ke dalam beberapa pool yang berbeda dengan cost driver masing-masing.
- Libatkan Personel Operasional dan Klinis dalam Penentuan Cost Driver: Jangan merumuskan cost driver eksklusif di dalam ruang kerja tim akuntansi keuangan. Libatkan para kepala instalasi medis, kepala keperawatan, dan manajer operasional faskes untuk menguji kelayakan ekonomi (economic plausibility) dari basis alokasi yang diusulkan. Partisipasi aktif kepemimpinan klinis faskes sejak tahap awal sangat krusial untuk mencegah resistensi politik saat laporan laba rugi bulanan baru diterbitkan di kemudian hari.
- Tetapkan Aturan Main secara Tertulis (Explicit Written Agreement): Untuk mencegah perselisihan interpretasi anggaran di masa depan, susun dokumen pedoman alokasi biaya rumah sakit secara formal dan tertulis. Aturan main ini harus mendefinisikan secara eksklisit klasifikasi biaya langsung dan tidak langsung, basis alokasi terpilih untuk setiap pool, frekuensi pembaruan tarif overhead, serta bagaimana mengalokasikan selisih biaya antara anggaran dengan realisasi bulanan.
- Lakukan Transisi Bertahap Menuju Activity-Based Costing (ABC): Metode alokasi langsung (direct method) dengan cost driver transaksional (seperti skenario billing Kennington) adalah jembatan terbaik bagi rumah sakit menengah untuk melangkah ke tingkat akurasi yang lebih tinggi. Seiring dengan penurunan biaya teknologi pemrosesan data, direksi harus mulai menyusun cetak biru integrasi sistem akuntansi ke arah Activity-Based Costing (ABC) atau Time-Driven Activity-Based Costing (TDABC). TDABC mampu menghitung kapasitas waktu riil dokter dan staf medis secara presisi, menyajikan visualisasi biaya unused capacity yang akurat, serta sangat tangguh dalam menghadapi era paket pembayaran prospektif asuransi kesehatan masa kini.
Apakah alokasi biaya overhead di rumah sakit Anda masih memicu ketegangan politik dan distorsi laba rugi unit? Hentikan perdebatan tanpa bukti ilmiah di ruang rapat direksi. Gunakan keahlian kami untuk melakukan audit independen terhadap dasar alokasi overhead rumah sakit Anda, memetakan subsidi silang yang tidak disadari, dan merancang sistem costing berkeadilan yang memicu efisiensi nyata. Hubungi kami hari ini untuk sesi konsultasi tata kelola keuangan faskes strategis.
