
Mengapa entitas milik negara memungut biaya perawatan layaknya rumah sakit swasta? Ini adalah pertanyaan mendasar yang sering kali memunculkan perdebatan, baik di kalangan masyarakat umum maupun staf internal. Di satu sisi, rumah sakit pemerintah memikul tanggung jawab pelayanan publik yang memiliki nilai sosial tinggi. Di sisi lain, mereka dituntut untuk lincah, beroperasi secara efisien, dan mandiri secara finansial.
Jawaban dari kontradiksi operasional ini terletak pada status tata kelola instansi tersebut yang dikenal sebagai Badan Layanan Umum.
Daftar Isi
Mitos Komersialisasi: Mengapa Rumah Sakit Pemerintah Harus “Berbisnis”?
Badan Layanan Umum (BLU) pada rumah sakit adalah instansi pemerintah yang memberikan barang atau jasa kepada masyarakat tanpa mengutamakan keuntungan, namun dikelola berdasarkan prinsip efisiensi, produktivitas, dan praktik bisnis yang sehat. Status ini memberikan keleluasaan pengelolaan keuangan, seperti penggunaan pendapatan langsung, agar layanan dapat dilakukan lebih cepat dan responsif.
Mitos terbesar mengenai rumah sakit BLU adalah anggapan bahwa status tersebut mengubah rumah sakit pemerintah menjadi lembaga komersial murni yang mengejar laba (profit). Padahal, kenyataannya tidak demikian. Rumah sakit BLU bukanlah perusahaan swasta maupun Badan Usaha Milik Negara (BUMN) yang beroperasi untuk membagikan dividen kepada pemegang sahamnya. Seluruh asetnya tetap merupakan kekayaan negara yang tidak dipisahkan.
Lalu, mengapa mereka menerapkan “praktik bisnis yang sehat”? Praktik ini diterapkan agar rumah sakit BLU dapat menghasilkan pendapatan operasional yang memadai guna menopang efisiensi layanannya. Setiap surplus yang diperoleh pada dasarnya tidak dicairkan sebagai laba pemilik, melainkan dikembalikan seutuhnya untuk meningkatkan mutu layanan, menambah fasilitas alat medis, atau memperbaiki infrastruktur rumah sakit.
Memahami Perbedaan Status BLU dan BLUD
Dalam tata kelola kesehatan di Indonesia, fleksibilitas keuangan ini diimplementasikan di berbagai tingkatan pemerintahan. Sering kali muncul kebingungan dalam membedakan antara BLU dan BLUD. Perbedaan mendasarnya murni terletak pada letak hierarki kepemilikan dan pedoman pengelolaannya.
| Status Rumah Sakit | Bentuk Kepemilikan dan Pengelolaan |
|---|---|
| BLU (Badan Layanan Umum) | Dimiliki dan dikelola oleh Pemerintah Pusat atau Kementerian, seperti Rumah Sakit Umum Pusat di bawah Kementerian Kesehatan. |
| BLUD (Badan Layanan Umum Daerah) | Dimiliki dan dikelola oleh Pemerintah Daerah (Provinsi, Kabupaten, atau Kota) dengan acuan aturan daerah seperti Permendagri No. 79 Tahun 2018. |
| BUMN | Dimiliki oleh perusahaan negara (Kementerian BUMN) atau anak perusahaan BUMN. |
| Swasta | Dimiliki oleh badan usaha, yayasan, atau badan hukum swasta. |
Kelincahan Finansial Melalui Rencana Bisnis dan Anggaran (RBA)
Jantung dari fleksibilitas rumah sakit BLU berada pada Rencana Bisnis dan Anggaran (RBA). RBA adalah dokumen perencanaan bisnis satu tahunan yang berisi program, target kinerja, dan anggaran yang disusun berdasarkan basis kinerja serta akuntansi biaya.
Mekanisme Penggunaan Pendapatan Langsung (PNBP)
Keistimewaan utama rumah sakit BLU dibandingkan satuan kerja kementerian biasa adalah keleluasaan dalam mengelola pendapatannya. Pendapatan yang diperoleh dari jasa layanan masyarakat, hibah tidak terikat, hingga hasil kerja sama dengan pihak lain dikategorikan sebagai Penerimaan Negara Bukan Pajak (PNBP).
Dalam skema tradisional, instansi pemerintah wajib menyetorkan seluruh pendapatannya ke kas negara sebelum bisa menggunakannya. Namun, pendapatan rumah sakit BLU dapat dikelola dan digunakan secara langsung untuk membiayai pengeluaran operasional rumah sakit sesuai dengan RBA Definitif. Hal ini berarti tagihan layanan, tarif berbasis unit cost, dan pencairan klaim asuransi dapat segera diputar kembali untuk membeli obat-obatan, reagen laboratorium, atau membayar jasa tenaga medis.
Penerapan Ambang Batas (Threshold) Fleksibilitas Belanja
Fleksibilitas rumah sakit BLU tidak berjalan tanpa kendali. RBA menganut pola anggaran yang fleksibel dengan menerapkan persentase ambang batas (threshold) tertentu, khusus untuk belanja yang bersumber dari PNBP.
Persentase ambang batas ini dihitung dengan mempertimbangkan target pendapatan, realisasi belanja, serta fluktuasi kegiatan operasional layanan. Artinya, rumah sakit diizinkan menyesuaikan belanjanya sesuai dengan dinamika kebutuhan pasien asalkan masih berada di bawah ambang batas fleksibilitas tersebut. Apabila lonjakan pasien menuntut belanja yang melampaui ambang batas, maka manajemen rumah sakit wajib mendapatkan persetujuan dari Kementerian Keuangan atau pimpinan daerah terkait terlebih dahulu.
Mengapa RS BLU Membutuhkan Dua Standar Akuntansi (SAP dan SAK)?
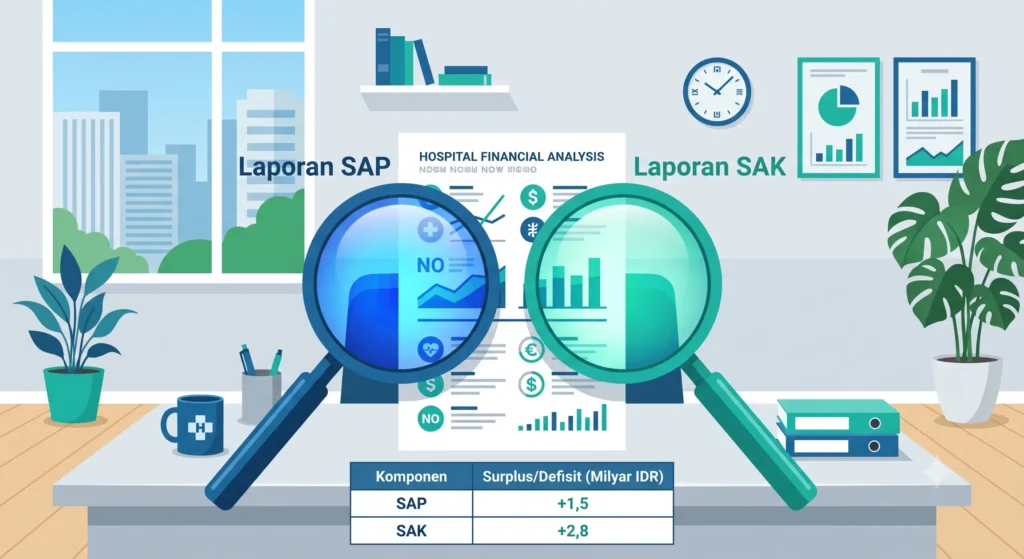
Sebagai entitas yang menjembatani birokrasi pemerintahan dan dinamika layanan bisnis, rumah sakit BLU diwajibkan melihat kondisi keuangannya melalui “dua kacamata” yang berbeda: Standar Akuntansi Pemerintahan (SAP) dan Standar Akuntansi Keuangan (SAK).
SAP diperlukan karena rumah sakit BLU adalah institusi pemerintah. Laporan berbasis SAP (seperti Laporan Realisasi Anggaran, Neraca, dan Laporan Operasional) memastikan bahwa pengelolaan dana publik tercatat secara transparan dan dapat dipertanggungjawabkan kepada negara.
Namun, SAP tidak dirancang untuk membaca margin profitabilitas atau efisiensi bisnis sebuah fasilitas kesehatan. Oleh karena itu, rumah sakit BLU memerlukan kacamata kedua, yaitu SAK. Laporan keuangan berbasis SAK memisahkan pendapatan dan beban secara lebih terstruktur guna memberikan sudut pandang operasional layaknya entitas bisnis profesional. Melalui SAK, rumah sakit dapat melakukan benchmark kinerjanya dengan rumah sakit swasta, meyakinkan investor alat medis, atau mengajukan pembiayaan.
Menilai Efisiensi Operasional dengan Indikator Kinerja
Menggunakan data dari pelaporan SAK, manajemen rumah sakit BLU dapat melacak dan mengevaluasi indikator kinerja keuangan yang tidak terlihat dalam SAP tradisional. Dua metrik penting yang menjadi tolok ukur kelincahan rumah sakit adalah:
1. Operating Margin Operating Margin fokus pada profitabilitas inti dari pelayanan medis. Ini menunjukkan seberapa efisien rumah sakit menekan beban terhadap pendapatan yang dihasilkan. Target standar yang wajar untuk kelangsungan operasional rumah sakit BLU adalah mencapai Operating Margin minimal 10%. Rumus yang digunakan adalah Surplus atau Defisit Sebelum Pendapatan (Beban) Keuangan dan Pajak dibagi Pendapatan Operasional Netto, dikali 100%.
2. EBITDA (Earnings Before Interest, Taxes, Depreciation, and Amortization) EBITDA digunakan untuk melihat kemampuan rumah sakit dalam menghasilkan kas riil dari operasinya dengan mengesampingkan beban akuntansi non-kas (seperti depresiasi dan amortisasi). Rumah sakit BLU ditargetkan memiliki EBITDA Margin yang minimal berada di angka 15% dari pendapatan operasional netto.
Ilustrasi Hipotetis Penerapan Rumus: Sebagai contoh manajerial, jika sebuah Rumah Sakit BLU X mencetak Pendapatan Operasional Netto sebesar Rp100 Miliar dalam satu tahun, dan menghasilkan Surplus Sebelum Pendapatan (Beban) Keuangan dan Pajak sebesar Rp12 Miliar, maka Operating Margin-nya adalah 12% (memenuhi target ≥ 10%). Selanjutnya, jika rumah sakit tersebut memiliki beban penyusutan dan amortisasi senilai Rp5 Miliar yang ditambahkan kembali ke dalam surplus, maka nilai EBITDA menjadi Rp17 Miliar (Rp12 Miliar + Rp5 Miliar). Dengan demikian, EBITDA Margin yang dicapai adalah 17% (memenuhi target kelincahan operasional ≥ 15%).
Status Rumah Sakit BLU bukanlah sekadar label administratif, melainkan sebuah desain otonomi strategis yang memastikan pelayanan publik tidak terhambat oleh birokrasi anggaran yang kaku. Bagi Anda yang berada di posisi manajerial atau direksi rumah sakit, keberhasilan transformasi ini sangat bergantung pada seberapa optimal Anda memanfaatkan fleksibilitas RBA dan menggunakan analisis laporan SAK untuk mengambil keputusan berbasis data.
Sudahkah Anda mengevaluasi posisi Operating Margin dan indikator EBITDA rumah sakit Anda bulan ini? Memastikan indikator tersebut tercapai adalah kunci dari kemandirian dan kualitas layanan institusi kesehatan Anda.
Tautan Terkait:
