
Mengapa perhitungan unit cost rumah sakit sering meleset? Bongkar ilusi alokasi biaya tradisional dan temukan cetak biru TDABC sesuai standar Kemenkes 2025.
Daftar Isi
| CATATAN UNTUK PEMBELAJARAN |
|---|
| Guna mempermudah pemahaman konsep akuntansi biaya rumah sakit, seluruh nilai moneter dalam artikel ini telah dibulatkan ke nilai ribuan terdekat. Pembulatan ini dilakukan tanpa mengurangi esensi analisis dan logika perhitungan di lapangan. |
Bayangkan sebuah skenario makan malam di restoran mewah. Empat orang rekan kerja memesan menu yang sangat berbeda: orang pertama memesan salad ringan, dua orang berikutnya memesan menu standar, dan orang terakhir memesan steik wagyu premium berlapis emas. Saat tagihan datang, alih-alih membayar sesuai dengan apa yang dikonsumsi, mereka memutuskan untuk membagi rata tagihan tersebut secara merata kepada empat orang.
Dalam dunia akuntansi biaya, fenomena ini dikenal sebagai broad averaging atau penyamarataan biaya. Di rumah sakit, tragedi pembagian rata ini terjadi setiap hari di bangsal rawat inap dan ruang tindakan ketika manajemen mengandalkan alokasi biaya tradisional top-down seperti tarif rata-rata harian (average per diem) atau rasio biaya terhadap tarif (Cost-to-Charge Ratio / CCR).
Ketika tarif jaminan kesehatan nasional (JKN) melalui skema INA-CBG mengunci harga jual layanan kesehatan, ketidakakuratan dalam melacak biaya riil di tingkat pasien bukan lagi sekadar masalah administratif akuntansi. Ini adalah stealth margin eraser—sebuah kebocoran margin senyap yang mengancam sustainabilitas jangka panjang institusi Anda.
Paradoks Tagihan Restoran di Bangsal Kelas III: Mengapa Penyamarataan Biaya adalah Stealth Margin Eraser
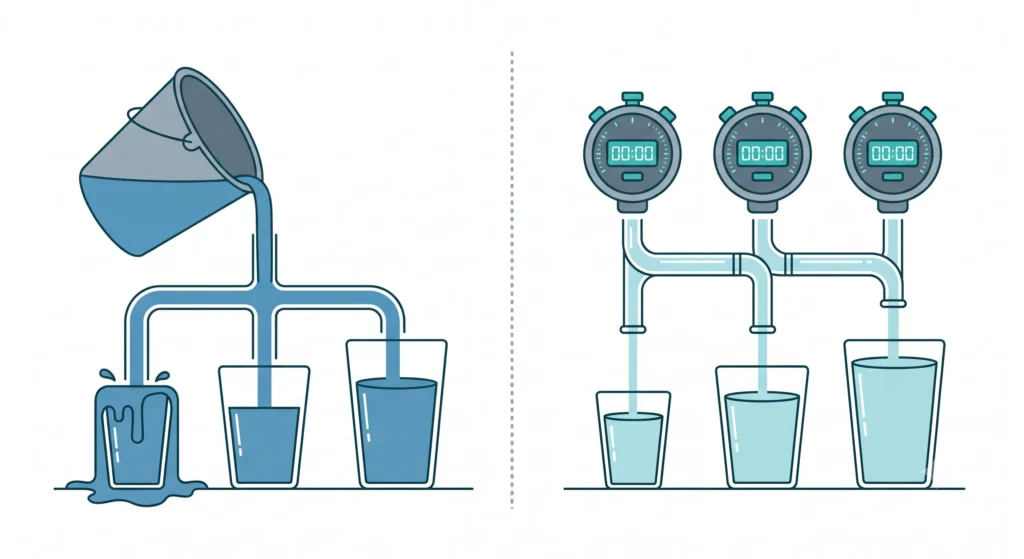
Banyak jajaran direksi rumah sakit berasumsi bahwa jika laporan keuangan tahunan menunjukkan surplus, maka seluruh lini layanan mereka berada dalam kondisi aman. Ini adalah ilusi optik yang berbahaya.
Metode alokasi biaya tradisional mengidentifikasi biaya di tingkat departemen secara agregat, kemudian mengalokasikannya ke hilir menggunakan pemicu biaya (cost driver) berbasis volume sederhana, seperti jumlah kunjungan atau hari rawat. Asumsi dasar CCR adalah bahwa setiap layanan mengonsumsi biaya tidak langsung (overhead) dalam proporsi yang sama.
Namun, realitas klinis tidak pernah berjalan sesederhana itu. Mari kita bedah dampaknya secara empiris pada tiga jenis kunjungan pasien di klinik rawat jalan menggunakan komparasi antara metode konvensional berbasis volume dengan metode Activity-Based Costing (ABC):
- Initial Visit (Kunjungan Awal): Membutuhkan pencatatan rekam medis baru, pengisian riwayat klinis yang mendalam, dan waktu konsultasi yang lebih panjang.
- Regular Visit (Kunjungan Rutin): Hanya membutuhkan verifikasi cepat dan konsultasi standar.
- Intensive Visit (Kunjungan Intensif): Mengonsumsi waktu penanganan medis yang tinggi dan pemantauan ketat.
Di bawah sistem konvensional, total biaya overhead dialokasikan secara rata sebesar Rp160.000 per kunjungan untuk ketiga kategori tersebut. Hasilnya adalah distorsi biaya yang fatal:
- Initial Visit mengalami undercosting sebesar Rp154.000 (Biaya riil ABC Rp747.000 vs. estimasi konvensional Rp593.000). Rumah sakit kehilangan uang tanpa menyadarinya setiap kali melayani pasien baru.
- Regular Visit mengalami overcosting sebesar Rp53.000 (Biaya riil ABC Rp380.000 vs. estimasi konvensional Rp433.000). Hal ini membuat tarif layanan rutin menjadi tidak kompetitif di pasar swasta.
Distorsi ini diperparah oleh kebijakan cost shifting, di mana rumah sakit meningkatkan tarif layanan non-BPJS untuk menutupi kerugian akibat tarif BPJS yang berada di bawah biaya operasional. Karena struktur tarif dasar telah terdistorsi sejak awal oleh subsidi silang terselubung ini, penggunaan tarif (charge master) sebagai basis untuk memperkirakan biaya riil tindakan menggunakan metode CCR menghasilkan lingkaran setan kesalahan estimasi yang menyesatkan.
Anatomi ‘Analysis Paralysis’: Mengapa Rumus Excel Anda Macet Menghadapi Ribuan Produk Layanan
Ketika jajaran manajemen mulai menyadari distorsi alokasi tradisional, langkah pertama mereka biasanya adalah mencoba membangun sistem Activity-Based Costing (ABC) konvensional menggunakan Microsoft Excel. Di sinilah kelumpuhan analisis (analysis paralysis) dimulai.
Rumah sakit modern bukanlah pabrik perakitan mobil yang memproduksi tiga atau empat varian produk terstandardisasi. Rumah sakit adalah ekosistem ultra-kompleks dengan ratusan KSM (Kelompok Staf Medis) dan ribuan jenis tindakan, prosedur, serta variasi pasien.
ABC konvensional menuntut tim keuangan untuk mendefinisikan kamus aktivitas (activity dictionary) yang sangat detail dan melakukan survei periodik kepada seluruh staf medis untuk mengalokasikan persentase waktu kerja mereka. Proses ini memiliki tiga kelemahan fatal:
- Sangat Mahal dan Menyerap Waktu: Mengumpulkan, memproses, dan memvalidasi survei subjektif dari ratusan perawat dan dokter membutuhkan tim administrator biaya yang besar.
- Subjektivitas Tinggi dan Bias Kinerja: Ketika ditanya berapa persentase waktu yang dihabiskan untuk berbagai aktivitas, staf medis secara konsisten akan mengisi angka yang jika ditotal berjumlah 100%. Mereka tidak akan pernah melaporkan waktu menganggur (idle atau unused capacity) mereka secara sukarela.
- Dualitas Laporan Keuangan: Rumah Sakit Vertikal (RSV) milik pemerintah wajib memelihara laporan keuangan utama berbasis Standar Akuntansi Pemerintahan (SAP) untuk diaudit oleh Badan Pemeriksa Keuangan (BPK) dengan opini formal. Di saat yang sama, untuk menjaga agar bottom line tetap positif di era pengetatan anggaran, direksi harus menyusun laporan keuangan bulanan berbasis Standar Akuntansi Keuangan (SAK). Memaksa tim akuntansi manajemen yang terbatas untuk menjalankan kalkulasi ABC manual di atas dualitas pelaporan ini adalah resep sempurna menuju kelelahan tim (burnout) dan kekacauan data.
“Yang sulit dari unit cost adalah bukan dari bagaimana cara menghitungnya, melainkan memastikan hasil hitung yang tetap merepresentasikan riil cost pada ratusan bahkan ribuan produk layanan kesehatan.”
Catatan Kritis mengenai Beban Kompleksitas SKU Layanan Klinis
Cetak Biru TDABC: Formula Sederhana untuk Menjinakkan Ribuan Tarif Tanpa Kekacauan Data
Bagaimana cara keluar dari jebakan kompleksitas ini? Solusinya terletak pada Time-Driven Activity-Based Costing (TDABC), sebuah metodologi revolusioner yang dipromosikan oleh Robert Kaplan dan Michael Porter.
TDABC memotong seluruh tahap survei persentase waktu staf yang rumit. Pendekatan ini menyadari bahwa pemicu biaya utama dalam layanan kesehatan adalah waktu. Kapasitas dokter, perawat, ruang operasi, dan mesin CT-scan semuanya diukur dan dibatasi oleh waktu.
TDABC hanya memerlukan dua parameter estimasi yang sangat objektif dan mudah diperoleh:
- Tarif Biaya Kapasitas (Capacity Cost Rate – CCR): Biaya per menit dari penyediaan kapasitas sumber daya.
- Persamaan Waktu (Time Equations): Estimasi durasi waktu aktual yang dikonsumsi oleh pasien bersama sumber daya tersebut.
Parameter 1: Menghitung Capacity Cost Rate (CCR)
Langkah pertama adalah menghitung seberapa besar biaya untuk menyediakan satu menit kapasitas dari kelompok sumber daya tertentu (misalnya, tim perawat poliklinik atau ruang operasi).
Rumus dasarnya adalah:
Catatan Penting: Kapasitas Praktis bukanlah kapasitas teoretis (misalnya, 24 jam sehari atau 40 jam seminggu penuh). Direksi harus realistis dalam menetapkan kapasitas praktis. Staf membutuhkan waktu untuk istirahat, pelatihan, pertemuan klinis, dan persiapan dokumen. Umumnya, kapasitas praktis ditetapkan sebesar 80% dari kapasitas teoretis untuk tenaga kerja, dan 90% untuk peralatan medis canggih.
Sebagai contoh, jika kelompok sumber daya tertentu memiliki total biaya operasional Rp14.600.000 per bulan dengan kapasitas praktis kerja perawat sebesar 2.000 menit per bulan, maka Tarif Kapasitas per Menit (CCR) adalah sebesar Rp7.300 per menit.
Parameter 2: Memformulasikan Persamaan Waktu (Time Equations)
Di sinilah letak keindahan TDABC. Alih-alih membuat jalur aktivitas yang berbeda untuk setiap pasien, TDABC menggunakan satu persamaan linear sederhana yang dapat menangkap seluruh variasi klinis pasien secara otomatis.
Sebagai ilustrasi pemodelan taktis, persamaan waktu (Time Equation) pelayanan di Instalasi Farmasi dapat dirumuskan secara hipotetis sebagai berikut:
Di mana:
- 5 menit adalah waktu standar untuk menerima resep dan verifikasi administrasi.
- 2 menit adalah waktu tambahan per jenis obat dalam resep.
- 10 menit adalah waktu tambahan jika obat memerlukan proses peracikan puyer/salep (IsCompound = 1, jika tidak maka 0).
Data ini ditarik secara otomatis dari Sistem Informasi Manajemen Rumah Sakit (SIMRS). Dengan pendekatan ini, model biaya Anda dapat berkembang secara linear, bukan eksponensial, meskipun rumah sakit Anda melayani ribuan jenis tindakan medis.
Bukti Empiris Efisiensi TDABC di Rumah Sakit Dunia
TDABC bukan sekadar konsep akademis yang indah di atas kertas. Metodologi ini telah diuji secara klinis di berbagai institusi kesehatan terkemuka di dunia:
- Mayo Clinic (Rochester, AS): Ketika menerapkan TDABC pada prosedur tindakan ortopedi, Mayo Clinic berhasil mengidentifikasi pemborosan besar dalam rantai pasok prostesis dan standardisasi alat. Hasilnya, mereka memendekkan masa rawat (Length of Stay), menurunkan persentase rujukan pasien ke fasilitas perawatan lanjut yang mahal sebesar 24%, dan memotong total pengeluaran biaya per tindakan hingga 15%.
- MD Anderson Cancer Center (Houston, AS): Pada penanganan prosedur bedah kepala dan leher, rekayasa ulang proses berbasis TDABC menghasilkan reduksi waktu proses sebesar 16%, penurunan beban biaya staf teknis sebesar 12%, dan pemotongan total biaya per pasien hingga 36%.
Protokol Implementasi RS BLU Kemenkes: Orkestrasi 11 Unit Penunjang dan SIMRS
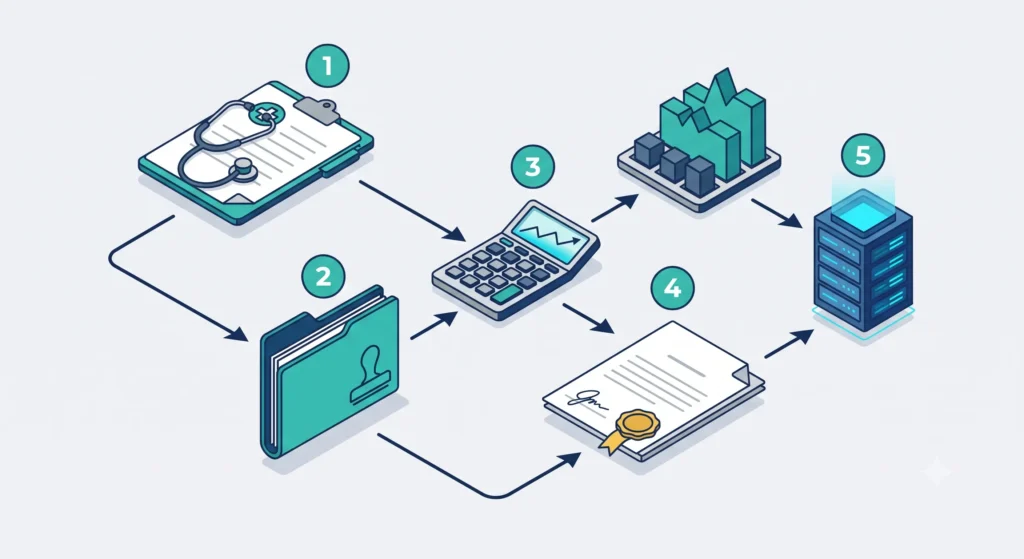
Untuk mengimplementasikan perhitungan unit cost rumah sakit yang presisi di Indonesia, rumah sakit pemerintah (BLU/BLUD) harus mematuhi panduan formal yang tertuang dalam Pedoman Tata Kelola Rumah Sakit Buku 1 Bidang Keuangan (Kementerian Kesehatan RI, 2025).
Pedoman ini menggarisbawahi bahwa usulan tarif baru wajib dibentuk dari kombinasi rasional antara perhitungan akuntansi biaya (full costing) dengan komponen jasa pelayanan.
Berikut adalah protokol langkah demi langkah bagi para manajer keuangan untuk mengorkestrasi data biaya dari unit penunjang hingga menjadi draf usulan tarif yang akuntabel:
Langkah 1: Klasifikasi Biaya Langsung Unit Produksi
Kumpulkan data biaya yang langsung habis dikonsumsi saat tindakan medis berlangsung:
- Bahan Medis Habis Pakai (BMHP): Mintalah data mutasi stok riil dari Instalasi Farmasi (IF) sesuai rincian per tindakan medis. Rantai pasok medis ini sangat krusial karena menyerap hampir sepertiga (sekitar 30%) dari keseluruhan anggaran operasional rumah sakit Anda.
- Alat Kesehatan: Identifikasi alat medis yang digunakan beserta penyusutan atau biaya sewanya per tindakan.
- Pegawai Langsung: Hitung biaya langsung dari tenaga medis (dokter dan perawat) yang terlibat dalam tindakan berdasarkan durasi aktual tindakan medis tersebut.
Langkah 2: Distribusi Alokasi Biaya Tidak Langsung (BTL) dari 11 Unit Penunjang
Biaya overhead yang tidak dapat ditelusuri langsung ke pasien harus dikumpulkan ke dalam 11 Unit Penunjang Non-Produksi yang telah ditetapkan oleh Kementerian Kesehatan:
- Direksi dan Manajemen: Meliputi jajaran direksi, komite, Satuan Pemeriksa Internal (SPI), Unit Layanan Pengadaan (ULP), dan administrasi KSM.
- Instalasi Pengelolaan Klaim Jaminan (IPKJ).
- Instalasi Rekam Medis dan Admisi (IRMA).
- Instalasi Pengelolaan Sistem Teknologi dan Informasi (IPSTI).
- Instalasi Farmasi (IF).
- Instalasi Pengelolaan Gizi (IPG).
- Instalasi Sterilisasi Sentral dan Binatu (ISSB).
- Instalasi Pemeliharaan Sarana dan Prasarana Rumah Sakit (IPSPRS).
- Instalasi Kesehatan Lingkungan dan Keselamatan, Keamanan Kerja (IKLK3).
- Instalasi Pengelolaan Alat Kesehatan dan Kalibrasi (IPAKK).
- Instalasi Pemasaran dan Promosi Kesehatan (didukung oleh sub-bagian Tata Usaha dan Rumah Tangga).
Biaya tidak langsung dari 11 unit ini dialokasikan ke departemen produksi (seperti IGD, Poliklinik, Rawat Inap) menggunakan pemicu biaya (cost driver) yang fleksibel dan relevan:
- Biaya IPSPRS dialokasikan berdasarkan luas lantai (meter persegi – m2).
- Biaya SDM dialokasikan berdasarkan jumlah full-time equivalent (FTE) atau jumlah pegawai.
- Biaya rekam medis (IRMA) dialokasikan berdasarkan jumlah berkas rekam medis atau jumlah pasien.
Langkah 3: Integrasi Data SIMRS dan SIMAN untuk Evaluasi Tahunan
Meskipun tarif dasar tidak harus diubah setiap tahun, evaluasi unit cost wajib dilakukan setidaknya sekali dalam setahun untuk memastikan relevansi pengorbanan sumber daya terhadap tarif berjalan.
Data volume tindakan ditarik langsung dari sistem SIMRS yang telah divalidasi agar tidak terjadi bias pelaporan ganda. Sementara itu, data aset tetap medis ditarik dari aplikasi SIMAN (Sistem Informasi Manajemen Aset Negara) untuk menghitung depresiasi alat kesehatan secara akurat sesuai mutasi fisik tahun berjalan.
Dengan orkestrasi data yang disiplin ini, jajaran direksi tidak lagi meraba-raba dalam kegelapan saat mengambil keputusan taktis untuk masa depan rumah sakit.
Kesimpulan: Dari Angka Menjadi Dampak Pelayanan
Menghitung unit cost rumah sakit bukan sekadar latihan matematika kaku demi memenuhi kepatuhan administratif penyusunan dokumen Rencana Bisnis dan Anggaran (RBA) RS BLU. Informasi biaya yang akurat adalah alat pertahanan strategis jajaran direksi di era pengetatan tarif JKN.
Bermigrasi secara taktis dari alokasi berbasis volume tradisional menuju presisi pragmatis berbasis aktivitas (TDABC) memungkinkan rumah sakit Anda mendeteksi inefisiensi nyata, menghentikan kebocoran margin terselubung di instalasi bedah, dan merundingkan kontrak kerja sama dengan asuransi swasta secara adil.
Pada akhirnya, kesehatan finansial rumah sakit yang terjaga dengan baik adalah satu-satunya fondasi kokoh untuk menghadirkan pelayanan klinis yang aman, bermutu tinggi, dan berorientasi pada keselamatan pasien.
Ingin menguasai cetak biru penyusunan unit cost yang presisi dan taktis untuk rumah sakit Anda? Ikuti masterclass eksklusif kami di halaman Masterclass Unit Cost Rumah Sakit kami di halaman “courses” untuk mendapatkan template kalkulator unit cost, panduan implementasi CoA berbasis SAK, dan modul eksklusif TDABC.
Regulasi Rujukan Utama: Evaluasi perhitungan ini dirancang agar sejalan dengan Keputusan Direktur Jenderal Pelayanan Kesehatan No. HK.02.02/D/40276/2024 tentang Standarisasi Laporan Keuangan Bisnis Berbasis Standar Akuntansi Keuangan (SAK) pada Rumah Sakit Vertikal Unit Pelaksana Teknis Kementerian Kesehatan dan Pedoman Tata Kelola Rumah Sakit Buku 1 Bidang Keuangan (Kemenkes RI, 2025)
