Tantangan terbesar kepemimpinan rumah sakit modern di Indonesia bukanlah sekadar meningkatkan volume pasien, melainkan mempertahankan stabilitas arus kas dan profitabilitas operasional di bawah restriksi sistem pembiayaan prospektif. Di era Jaminan Kesehatan Nasional (JKN) dan kendali mutu kendali biaya yang ketat, mengandalkan laporan laba rugi konvensional berbasis full costing sering kali mengaburkan realitas operasional. Untuk mendapatkan gambaran performa finansial yang objektif dan granular, jajaran direksi membutuhkan analisis margin kontribusi rumah sakit yang dipetakan secara spesifik per Kelompok Staf Medis (KSM).
Tanpa pemahaman yang tepat mengenai margin kontribusi pada masing-masing KSM, direksi berisiko mengambil keputusan strategis yang keliru. Kesalahan umum yang kerap terjadi adalah memangkas layanan yang sesungguhnya memberikan sumbangan tunai signifikan atau mempertahankan divisi spesialisasi yang menyerap modal kerja besar tanpa menghasilkan sisa hasil usaha yang memadai bagi keberlangsungan organisasi.
Daftar Isi
Mengapa Laporan Laba Rugi Konvensional Menyesatkan Direksi?
Laporan keuangan konvensional yang menyajikan laba bersih per unit kerja umumnya membebankan biaya tidak langsung (indirect overhead costs)—seperti beban penyusutan gedung, biaya administrasi, pemeliharaan IT, dan utilitas—menggunakan basis alokasi arbitrer. Ketika sebuah KSM menunjukkan hasil akhir ‘merugi’ dalam laporan akuntansi biaya penuh, manajemen kerap berasumsi bahwa menutup atau membatasi volume layanan KSM tersebut akan memperbaiki performa laba bersih.
Asumsi tersebut sering kali keliru. Sebagian besar biaya tetap (fixed costs) rumah sakit tidak akan berkurang meskipun volume suatu KSM diturunkan. Di sinilah penghitungan margin kontribusi rumah sakit menjadi krusial. Margin kontribusi mengukur selisih antara total pendapatan klinis yang dihasilkan KSM dengan total biaya variabel langsung yang timbul akibat pemberian pelayanan tersebut.
Pentingnya Mengukur Margin Kontribusi Rumah Sakit Berbasis KSM
KSM adalah motor penggerak klinis dan penentu utama biaya medis langsung di rumah sakit. Dokter spesialis memegang kendali atas penulisan resep obat, penetapan jenis alat kesehatan habis pakai (BMHP), pemilihan tindakan diagnostik penunjang, hingga durasi rawat inap (length of stay). Seluruh keputusan klinis tersebut secara langsung membentuk struktur biaya variabel.
Secara matematis, formula dasar yang digunakan adalah:
$$\text{Margin Kontribusi} = \text{Pendapatan Operasional KSM} – \text{Biaya Variabel Langsung KSM}$$
Biaya variabel langsung mencakup:
- Obat-obatan dan bahan medis habis pakai (BMHP) spesifik per pasien.
- Jasa medis variabel (berdasarkan tindakan/kasus).
- Biaya pemeriksaan penunjang reagen laboratorium dan film radiologi.
- Bahan makanan harian pasien rawat inap.
Dengan menerapkan perhitungan margin kontribusi rumah sakit pada level KSM, direksi dapat melihat secara transparan berapa rupiah riil yang disumbangkan oleh KSM Bedah, KSM Penyakit Dalam, KSM Anak, KSM Obgyn, maupun KSM Jantung untuk menutupi biaya operasional tetap rumah sakit dan menghasilkan EBITDA (Earnings Before Interest, Taxes, Depreciation, and Amortization).
Matriks Portofolio Layanan: Menghubungkan Volume dan Margin Kontribusi
Setelah memperoleh nilai absolut dan rasio margin kontribusi rumah sakit per KSM (Contribution Margin Ratio / CMR), direksi dapat memetakan seluruh portofolio spesialisasi ke dalam matriks kuadran strategis:
- Kuadran I: Volume Tinggi, Margin Kontribusi Tinggi (Stars). KSM dalam kuadran ini adalah penghasil likuiditas utama. Strategi direksi adalah melakukan ekspansi kapasitas, menambah alokasi ruang rawat inap prioritas, serta memastikan ketersediaan sarana penunjang tanpa hambatan birokrasi.
- Kuadran II: Volume Rendah, Margin Kontribusi Tinggi (High Potential / Niche). Menghasilkan margin tinggi per episode perawatan namun terkendala penetrasi pasar. Direksi perlu mengevaluasi strategi pemasaran, rujukan faskes primer, serta kemitraan asuransi swasta/korporasi untuk mendongkrak volume kunjungan.
- Kuadran III: Volume Tinggi, Margin Kontribusi Rendah (Volume Drivers). KSM dengan karakteristik ini menyerap utilitas fasilitas secara masif namun memberikan sisa kas tipis. Hal ini lazim ditemukan pada kasus-kasus kronis JKN berbobot tarif rendah. Pendekatan yang diwajibkan adalah audit clinical pathway, standarisasi formularium obat, dan negosiasi harga pengadaan BMHP bersama komite farmasi dan terapi.
- Kuadran IV: Volume Rendah, Margin Kontribusi Rendah (Problematic / Social Mandate). Layanan yang berada di area ini membutuhkan peninjauan mendalam. Jika layanan tersebut merupakan mandat regulasi kementerian terkait izin operasional tipe rumah sakit, maka manajemen wajib menerapkan protokol efisiensi biaya ketat untuk menekan kebocoran dana.
Menghubungkan Margin Kontribusi dengan EBITDA dan Alokasi CapEx
Banyak direksi rumah sakit terjebak dalam perangkap belanja modal (Capital Expenditure / CapEx) tanpa justifikasi finansial berbasis unit cost yang solid. Pengadaan alat diagnostik canggih atau pembukaan instalasi bedah invasif minimal sering kali didorong semata-mata oleh prestise klinis. Penerapan analisis margin kontribusi rumah sakit memungkinkan komite anggaran menghitung periode pengembalian modal (payback period) secara presisi.
Ketika KSM mengajukan peremajaan teknologi medis, proyeksi kelayakan tidak boleh hanya bertumpu pada omzet kotor, melainkan pada tambahan margin kontribusi (incremental contribution margin) yang dihasilkan pasca-investasi. Sisa dana dari margin kontribusi inilah yang secara langsung mengerek nilai EBITDA rumah sakit, yang pada gilirannya memperkuat kapasitas pinjaman (leverage) dan kelayakan perbankan (bankability) institusi.
Transparansi tata kelola ini sejalan dengan pedoman tata kelola rumah sakit yang dipromosikan oleh Kementerian Kesehatan RI, di mana akuntabilitas operasional dan efisiensi belanja modal menjadi indikator penting dalam akreditasi dan maturitas tata kelola BLU/BUMD maupun swasta.
Tingkatkan Akurasi Manajemen Finansial Rumah Sakit Anda
Penetapan margin kontribusi yang valid hanya dapat dicapai apabila rumah sakit memiliki fondasi penentuan tarif dan biaya satuan (unit cost) yang presisi di setiap lini pelayanan klinis.
Dapatkan panduan komprehensif dan pelatihan teknis dari para pakar tata kelola keuangan rumah sakit PatraG:
- Pelajari standardisasi perhitungan unit cost ruang perawatan melalui produk panduan: Practical Guide Unit Cost Rawat Inap Rumah Sakit.
- Kuasai metodologi perhitungan biaya operasional modal intensif melalui program kursus: Masterclass Unit Cost Radiologi dari Nol.
Langkah Praktis Implementasi bagi Direksi dan Tim Manajemen
Untuk mengeksekusi integrasi model margin kontribusi rumah sakit ke dalam ritme manajemen bulanan, jajaran direksi direkomendasikan menjalankan langkah-langkah terstruktur berikut:
- Restrukturisasi Chart of Accounts (CoA): Pisahkan secara tegas pos-pos pengeluaran ke dalam akun biaya tetap dan biaya variabel pada sistem informasi manajemen rumah sakit (SIMRS). Tanpa pemisahan data transaksi di tingkat buku besar, analisis kontribusi akan mengalami bias alokasi.
- Standardisasi Clinical Pathways dan Formularium: Bersama Komite Medik, lakukan sinkronisasi antara paket pembiayaan INA-CBGs dengan variabilitas penulisan resep serta konsumsi alat bedah. Hal ini bertujuan melindungi margin kontribusi rumah sakit agar tidak tergerus oleh pemborosan terapeutik (clinical waste).
- Penyelenggaraan Clinical Governance & Finance Review Bulanan: Buka ruang diskusi berbasis data antara Direktur Keuangan, Direktur Pelayanan Medik, dan para Ketua KSM. Pembahasan tidak diarahkan untuk menyalahkan profesi, melainkan memperlihatkan dampak pemilihan terapi medis terhadap kesinambungan finansial rumah sakit.
- Penyelarasan Insentif Remunerasi: Evaluasi kembali skema remunerasi dokter. Mengaitkan komponen insentif dengan rasio margin kontribusi rumah sakit yang dihasilkan—bukan sekadar volume omzet kotor—menciptakan keselarasan tujuan (goal congruence) antara klinisi dan manajemen eksekutif.
Kesimpulan
Memimpin rumah sakit di tengah ketatnya margin tarif layanan kesehatan menuntut kepiawaian membaca data melampaui angka pendapatan kotor. Penerapan analisis margin kontribusi rumah sakit per KSM mentransformasi cara pandang direksi dari sekadar mencatat transaksi akuntansi historis menjadi pengambil keputusan yang proaktif, berdaya saing, dan strategis. Dengan pemetaan margin yang transparan, manajemen dapat mempertahankan ketahanan EBITDA, mengarahkan investasi modal secara akurat, serta menjamin kesinambungan pelayanan medis berkualitas bagi masyarakat.
Akselerasi Solusi Finansial & Operasional Rumah Sakit Anda
Tingkatkan daya saing dan efisiensi mutu fasilitas kesehatan Anda dengan ekosistem terpadu PatraG:
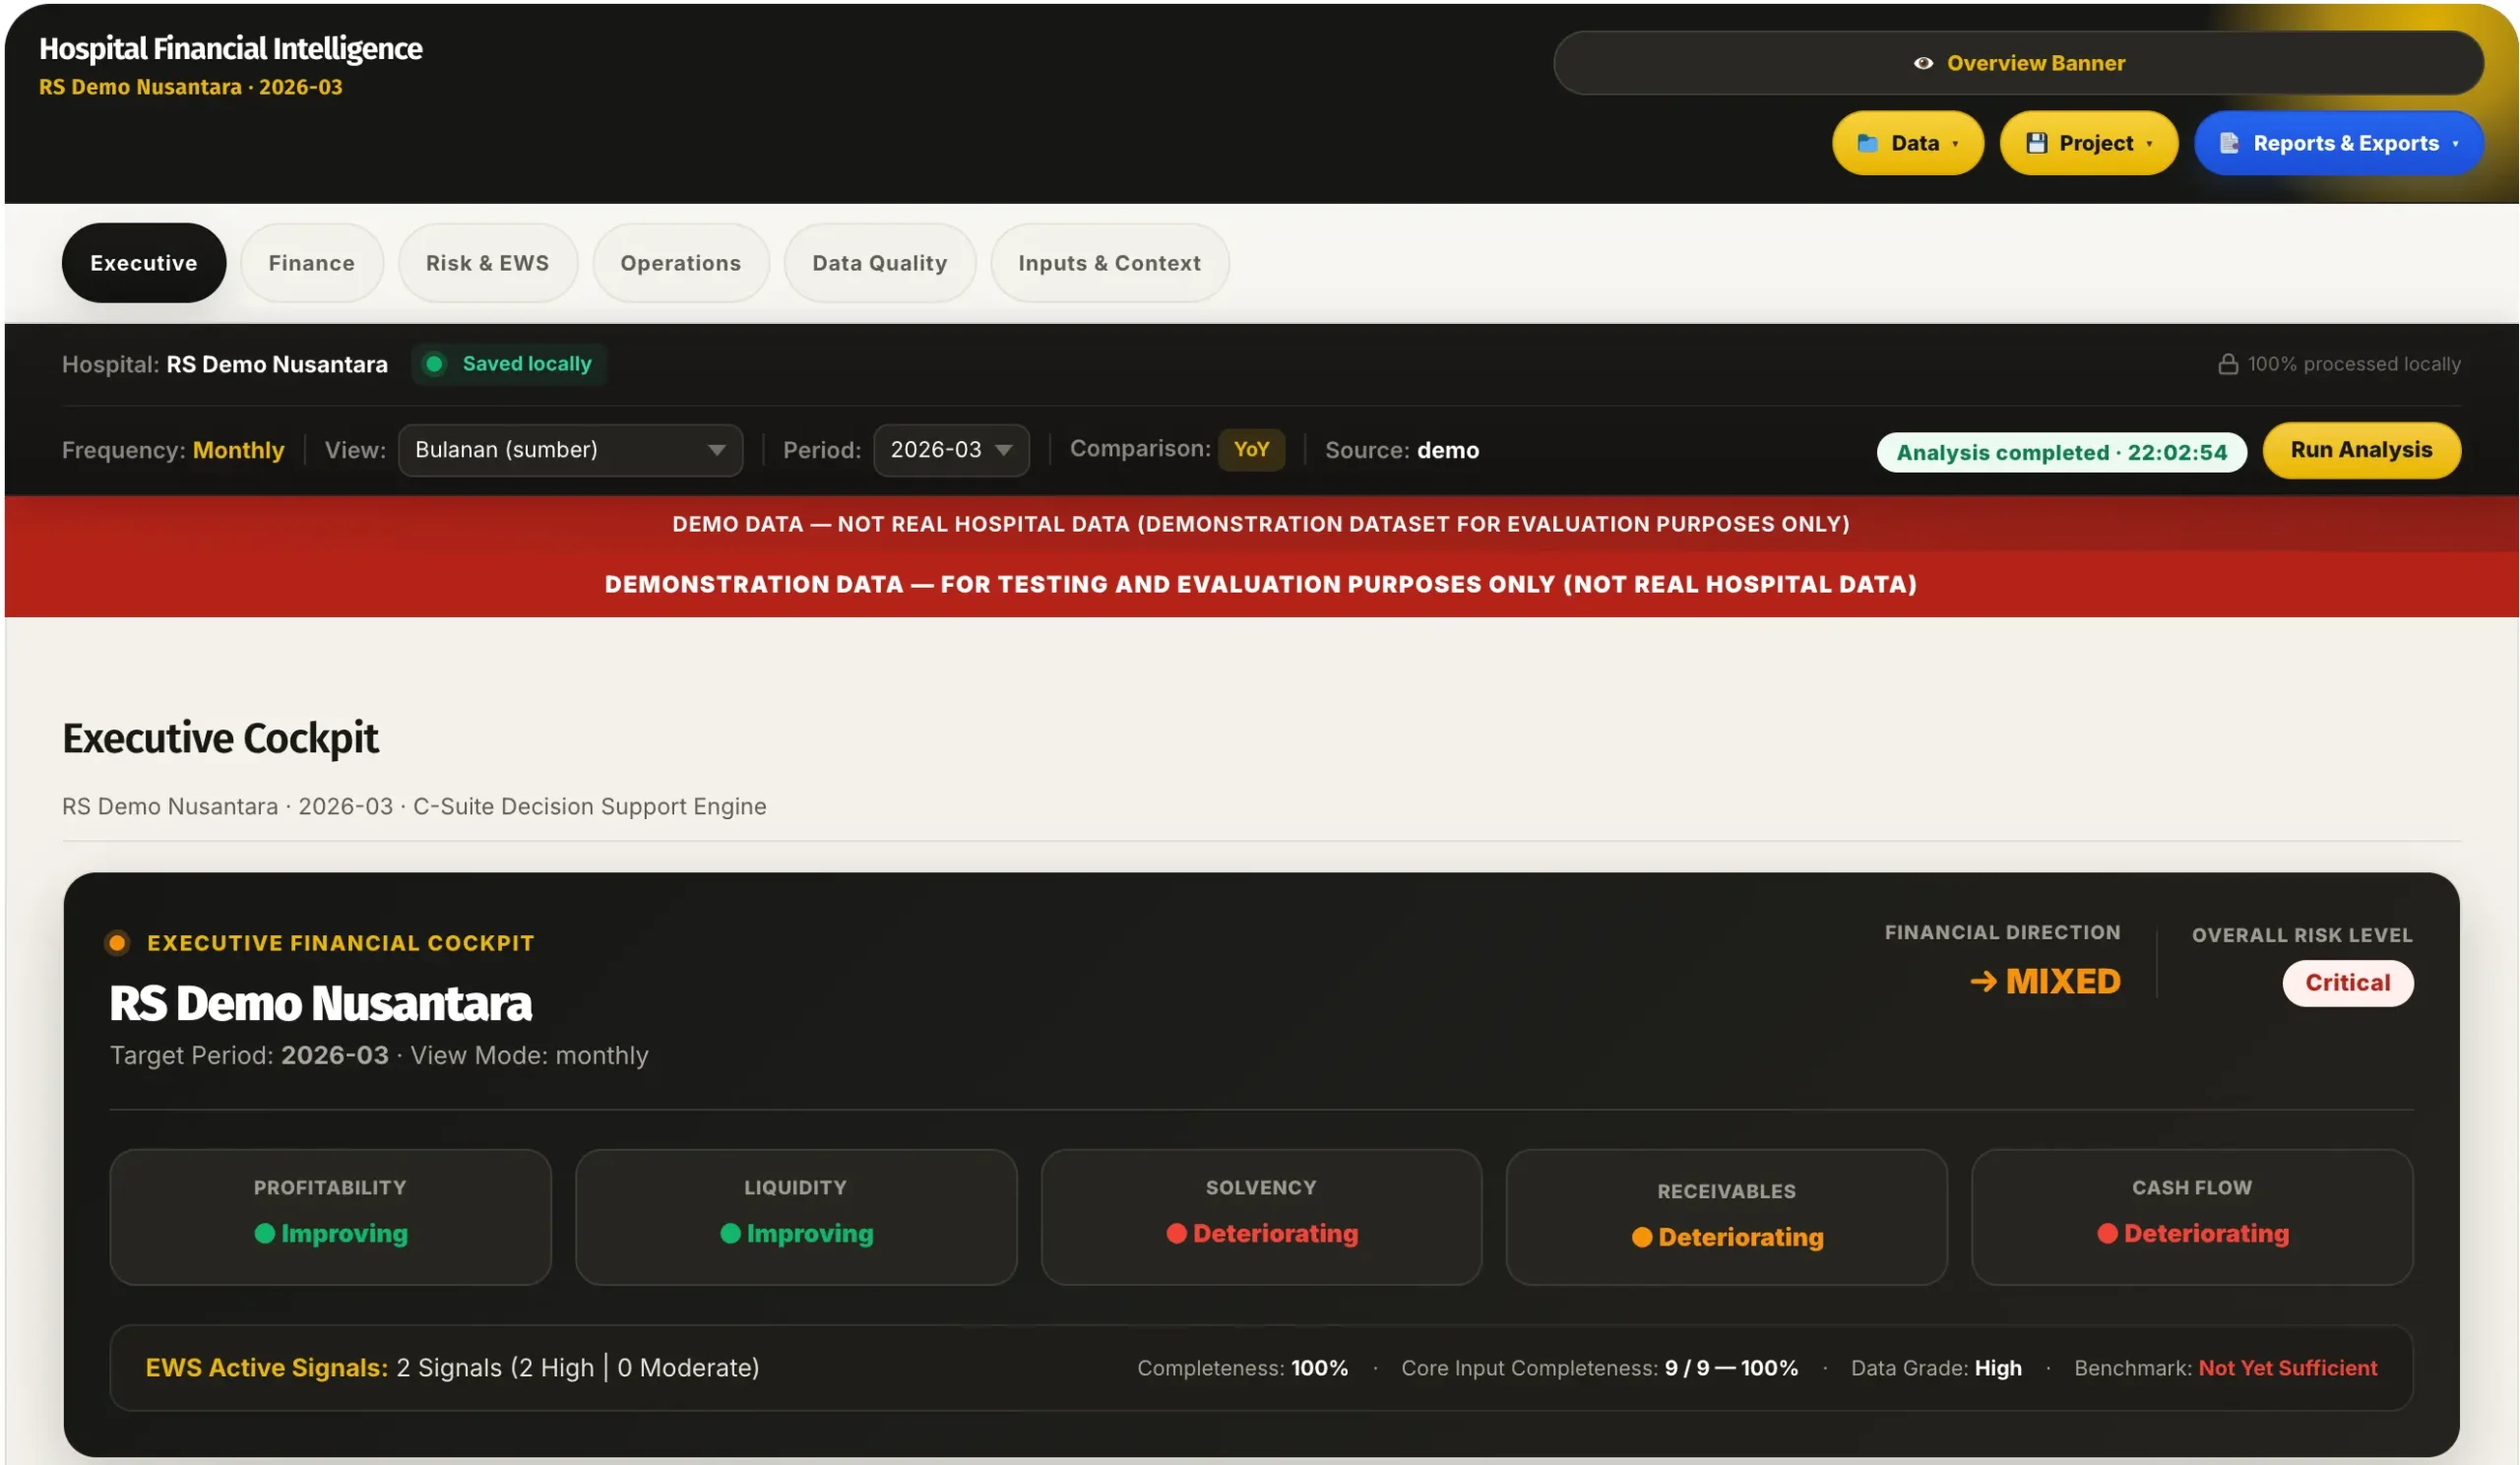
- Tools Analisis Interaktif: Gunakan instrumen Hospital Financial Intelligence & Early Warning Systems untuk simulasi rasio keuangan RS Anda.
- Panduan Teknis (E-Book/Template): Pelajari tata cara kalkulasi biaya presisi di Practical Guide Unit Cost Rawat Jalan Rumah Sakit.
- Masterclass Bersertifikasi (E-Course): Perdalam keilmuan costing penunjang medis di Masterclass Unit Cost Radiologi dari Nol.
Disusun oleh Wingghayarie Patra Gandhi, M.A.R.S., CSBI, CHFP — Healthcare Management Consultant.
