Description
Memahami unit cost bukan hanya soal membagi total biaya dengan jumlah pasien
Rumah sakit dapat memiliki kunjungan yang tinggi, pendapatan yang meningkat, dan aktivitas pelayanan yang terus bertambah. Namun angka-angka tersebut belum menjawab satu pertanyaan penting:
Berapa sumber daya yang sebenarnya dibutuhkan untuk menghasilkan satu pelayanan rawat jalan?
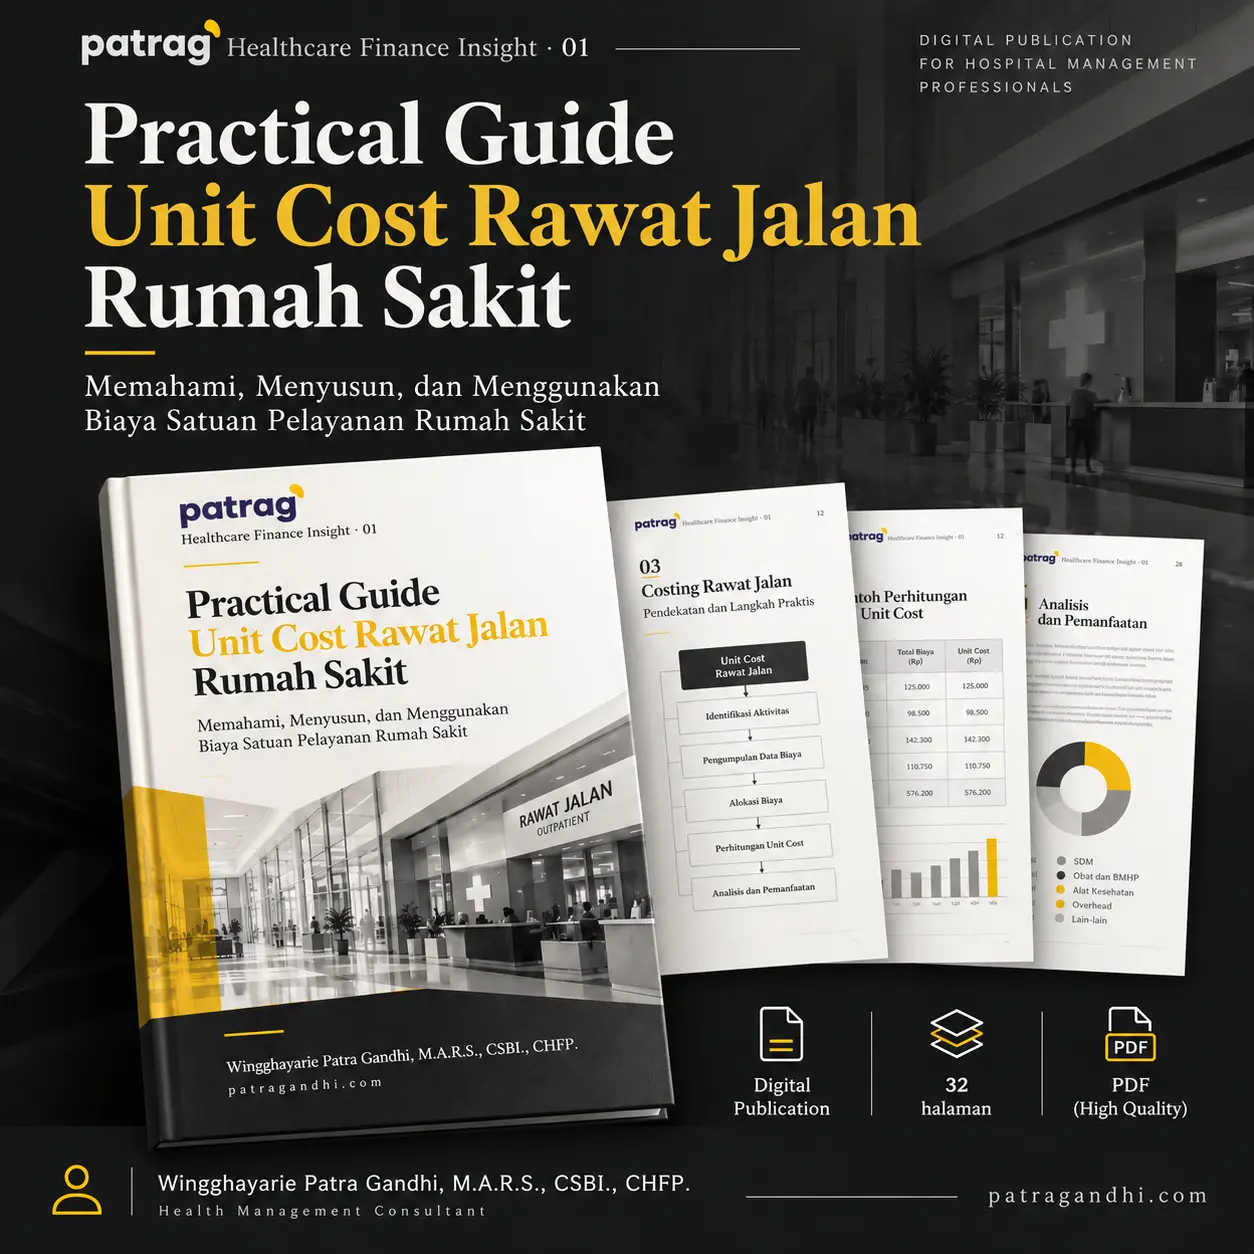
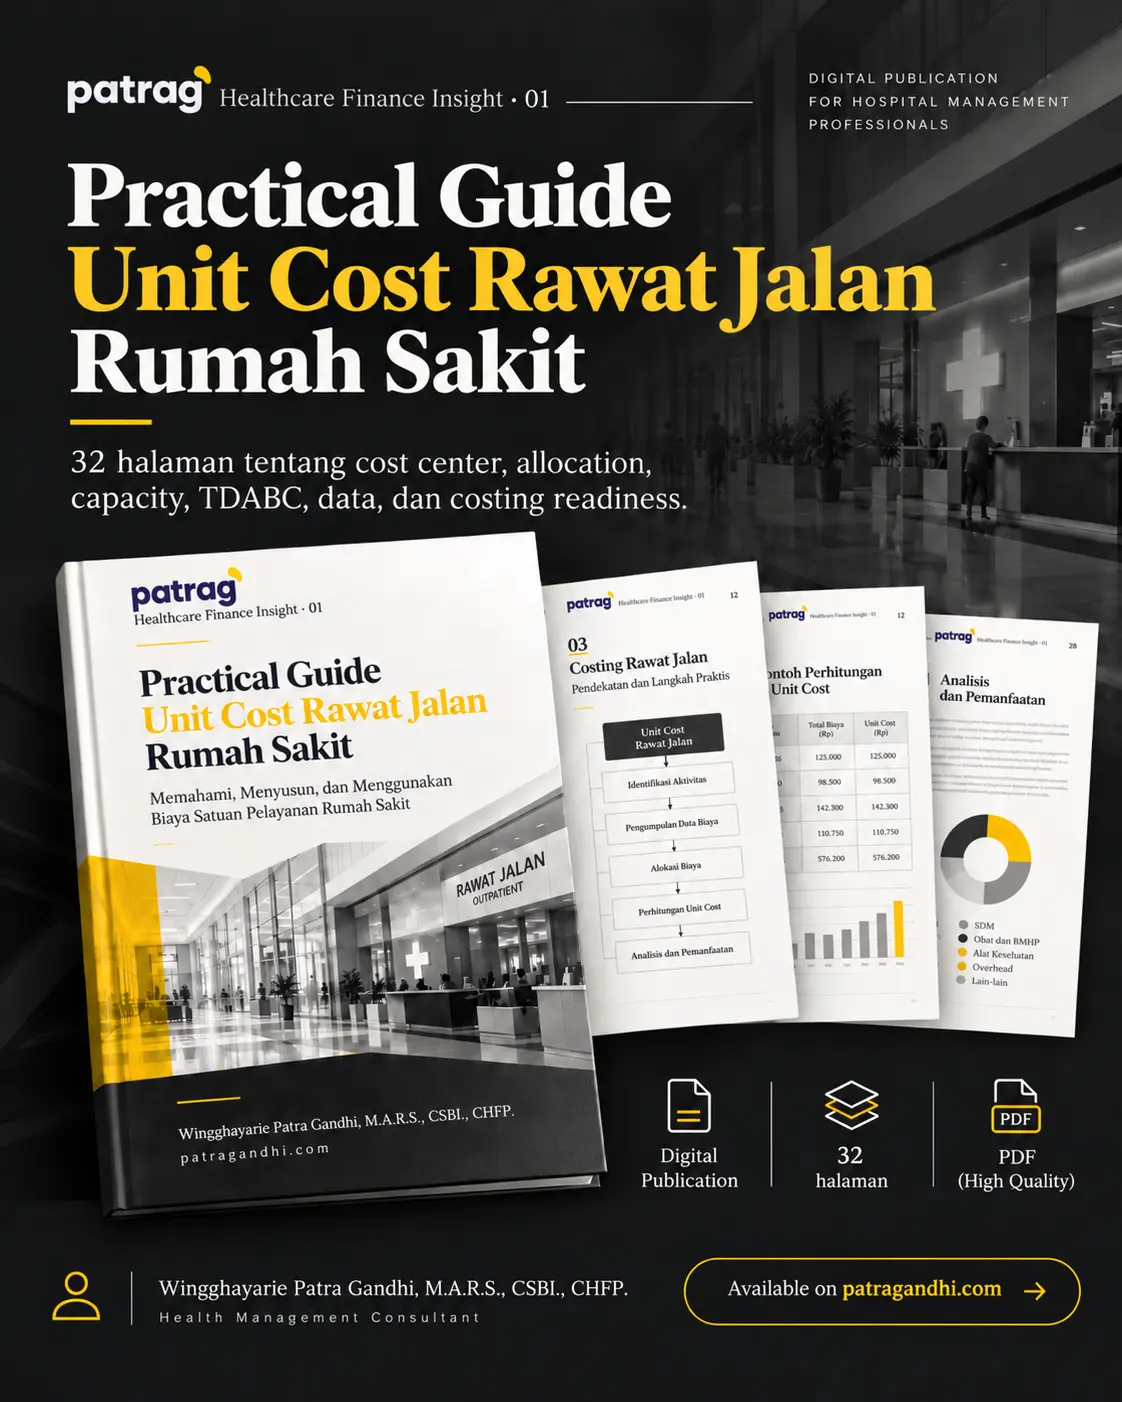
Practical Guide Unit Cost Rawat Jalan Rumah Sakit disusun untuk membantu manajemen rumah sakit memahami logika di balik perhitungan biaya satuan pelayanan—mulai dari struktur biaya, cost center, allocation driver, kapasitas, hingga service-level costing.
Guide ini tidak dirancang sebagai textbook akuntansi. Materinya disusun sebagai executive practical guide yang menghubungkan konsep costing dengan keputusan manajemen rumah sakit.
Apa yang dibahas?
Anda akan mempelajari bagaimana memahami:
Cost, tariff, revenue, dan reimbursement
Mengapa keempatnya merupakan informasi yang berbeda dan tidak dapat digunakan secara bergantian.
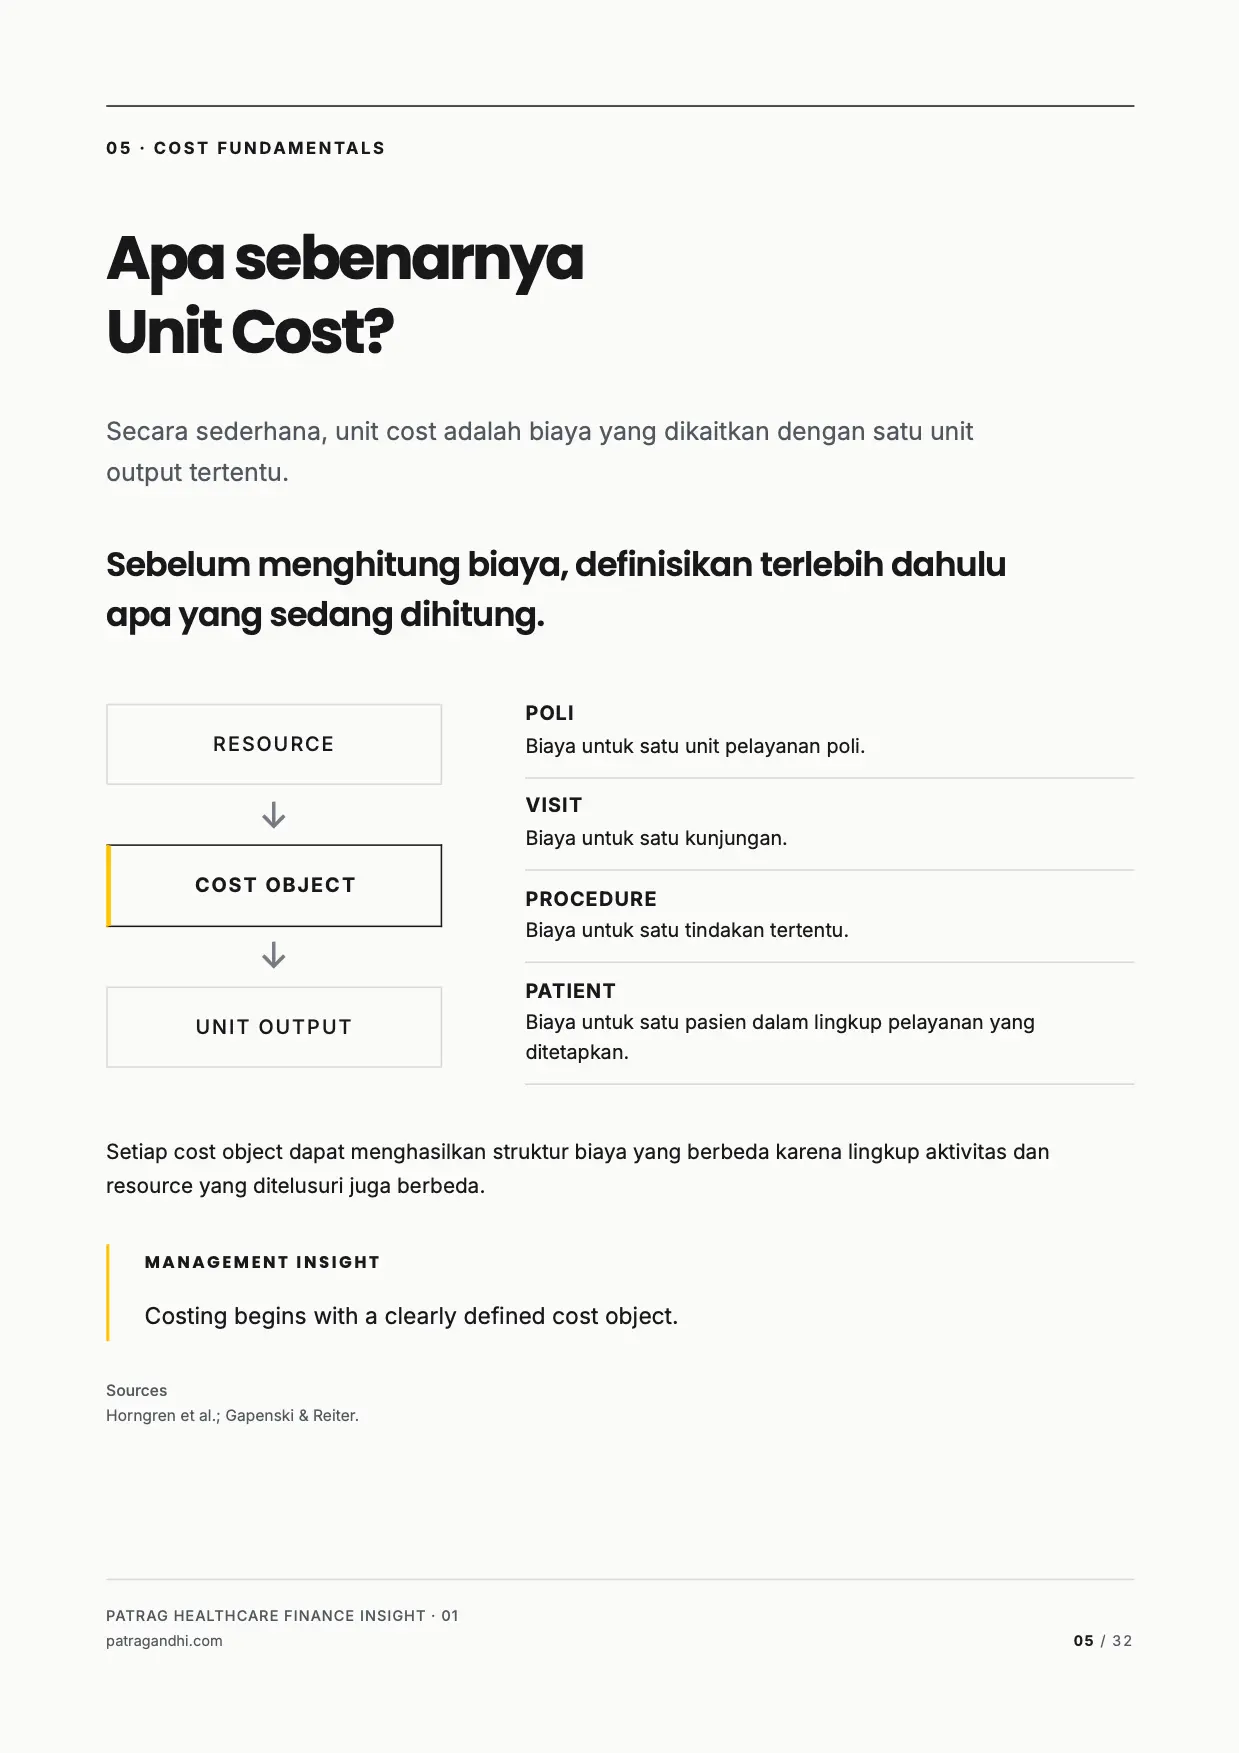
Cost object dan cost classification
Bagaimana menentukan apa yang sebenarnya sedang dihitung, serta mengapa suatu biaya dapat menjadi direct atau indirect tergantung cost object-nya.
Cost center architecture
Bagaimana biaya bergerak dari general cost center, supporting cost center, hingga clinical cost center.
Cost allocation dan allocation driver
Mengapa dasar alokasi seharusnya merepresentasikan konsumsi sumber daya, bukan sekadar menggunakan data yang paling mudah tersedia.
Step-Down Costing
Bagaimana biaya non-klinis dialokasikan secara bertahap menuju pelayanan.
Top-Down dan Bottom-Up Costing
Memahami fungsi masing-masing pendekatan dan kebutuhan data yang berbeda.
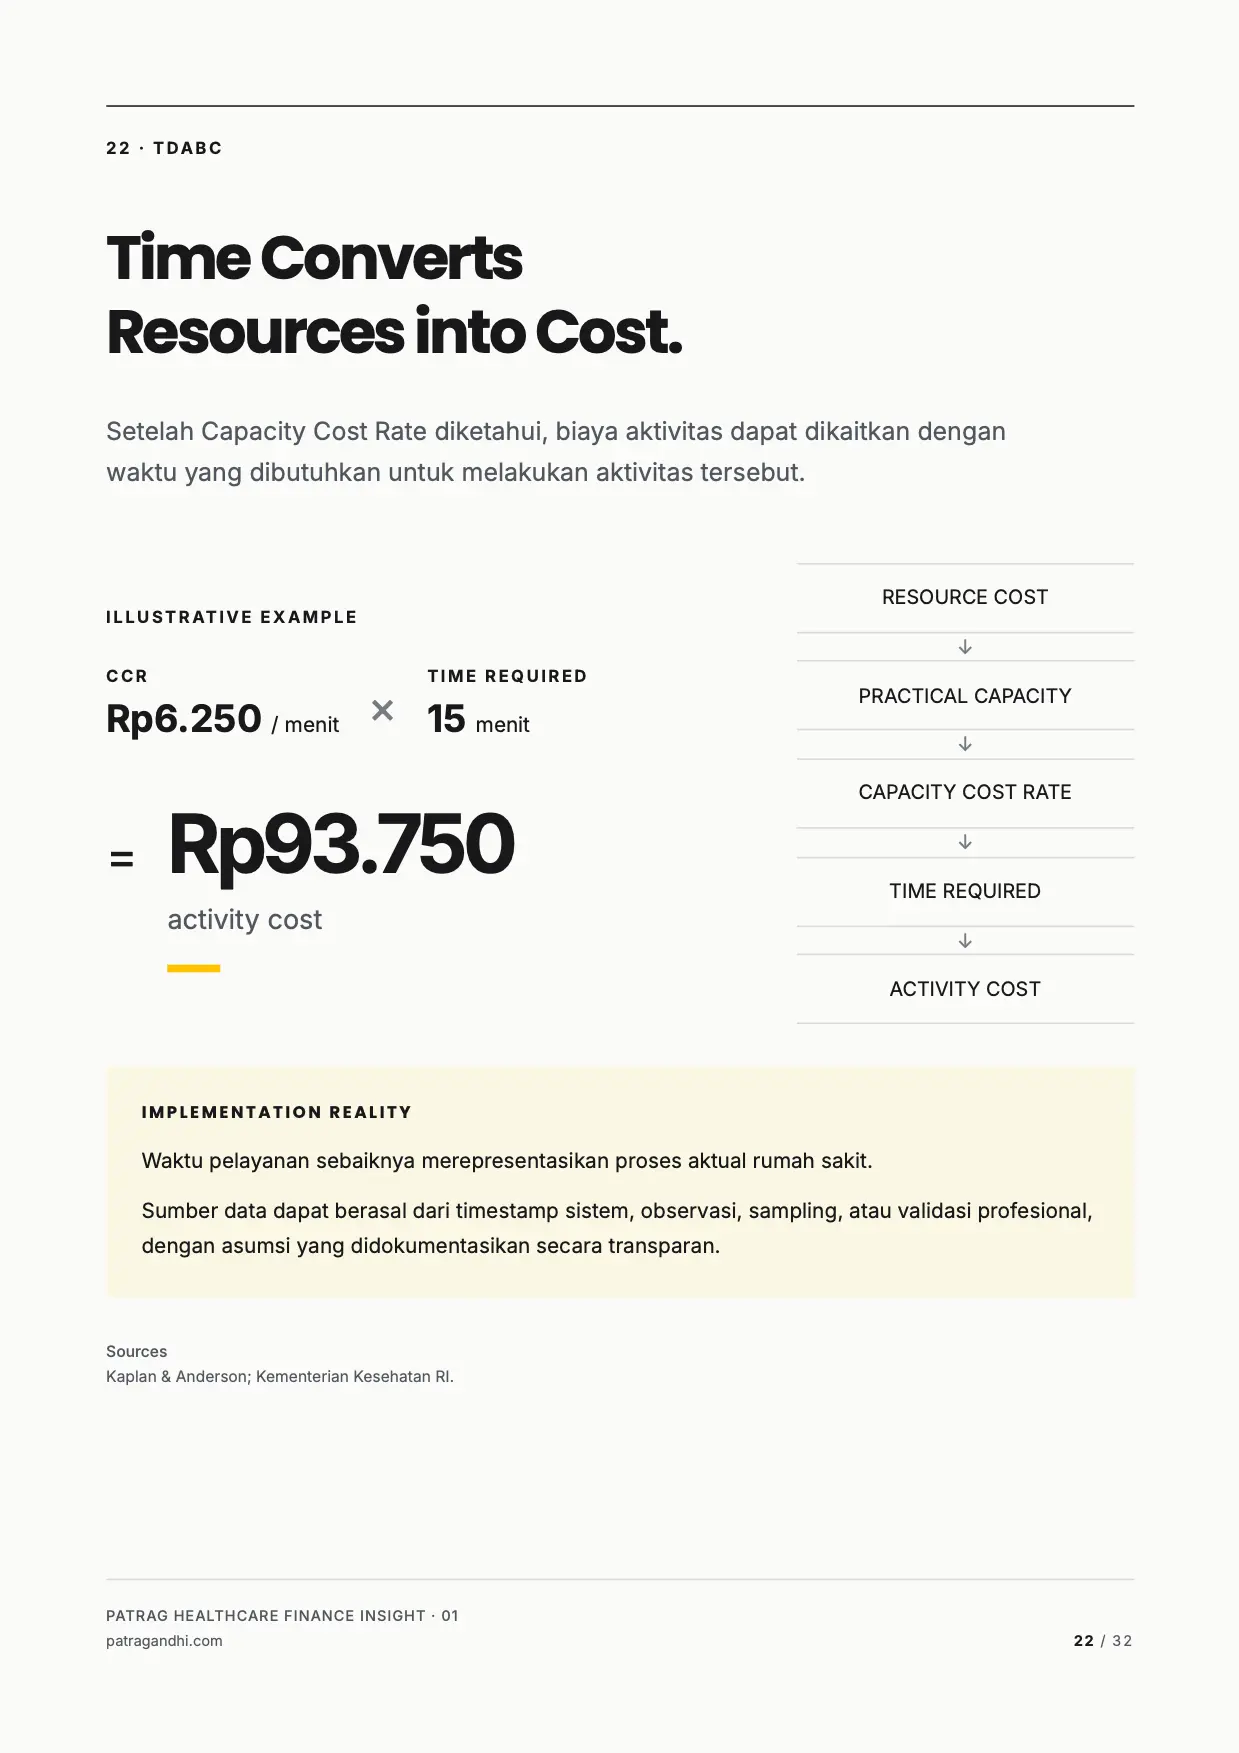
Capacity dan Capacity Cost Rate
Bagaimana kapasitas yang tersedia dan digunakan memengaruhi biaya pelayanan.
Time-Driven Activity-Based Costing (TDABC)
Bagaimana waktu dan penggunaan resource dapat diterjemahkan menjadi biaya aktivitas.
Dokter mitra dan variasi remunerasi
Kerangka untuk memahami bagaimana pola salaried, session fee, fee-for-service, dan hybrid dapat memiliki implikasi costing yang berbeda.
Data architecture untuk costing
Hubungan antara General Ledger, payroll, fixed asset, SIMRS, BMHP, aktivitas klinis, waktu, dan kapasitas.
Costing readiness
Self-assessment untuk membantu rumah sakit melihat kesiapan data dan governance sebelum membangun model costing yang lebih kompleks.
Bukan hanya menghitung angka
Informasi unit cost dapat membantu memperbaiki kualitas pertanyaan manajemen mengenai:
pricing dan tarif · capacity utilisation · cost control · payer negotiation · outsourcing · service portfolio · investment decision
Namun unit cost bukan keputusan itu sendiri.
Nilainya muncul ketika informasi biaya digunakan bersama data operasional, kapasitas, kontrak payer, strategi pelayanan, dan konteks organisasi.
Siapa yang akan mendapatkan manfaat?
Publication ini relevan untuk:
Direktur dan Wakil Direktur Rumah Sakit
Manajer Keuangan dan Akuntansi
Tim Costing dan Budgeting
Kepala Unit Pelayanan
Hospital Owner / Management
Tim Business Development
Konsultan dan profesional manajemen kesehatan
Apa yang Anda dapatkan?
Digital publication PDF · 32 halaman
Termasuk:
Practical costing framework
Worked examples
Step-down & TDABC concepts
Costing data architecture
Hospital Costing Readiness Self-Assessment
Catatan penting
Guide ini membantu pembaca memahami prinsip dan kerangka penghitungan unit cost.
Implementasi pada rumah sakit tetap perlu disesuaikan dengan struktur biaya, data, sistem informasi, kontrak, alur pelayanan, remunerasi, kapasitas, dan karakter organisasi masing-masing rumah sakit.
PatraG Healthcare Finance Insight · 01
Wingghayarie Patra Gandhi, M.A.R.S., CSBI., CHFP.
Health Management Consultant
patragandhi.com