
Description
Kumpulan Praktik: Unit Cost dan Alokasi Biaya
Biaya tidak langsung dibagi rata mengikuti volume pasien, sehingga unit yang menyerap sumber daya terbesar justru tampak paling menguntungkan di atas kertas.
Apa yang berubah setelah membacanya
- Menggantikan dasar alokasi berbasis volume dengan dasar yang mengikuti konsumsi sumber daya nyata tiap unit bisnis klinis. (Bab 4)
- Menyediakan kerangka keputusan siap pakai untuk memilih dasar alokasi, sehingga rapat penentuan tarif internal tidak berlarut. (Bab 8)
- Menunjukkan pola alokasi yang membuat unit tidak efisien tampak sehat, agar koreksi dilakukan sebelum biaya terlanjur tertanam. (Bab 7)
Isi paket
- Buku PDF (18 bab) — `Kumpulan-Praktik-Unit-Cost-Alokasi-Biaya.pdf`
- EPUB — `Kumpulan-Praktik-Unit-Cost-Alokasi-Biaya.epub`
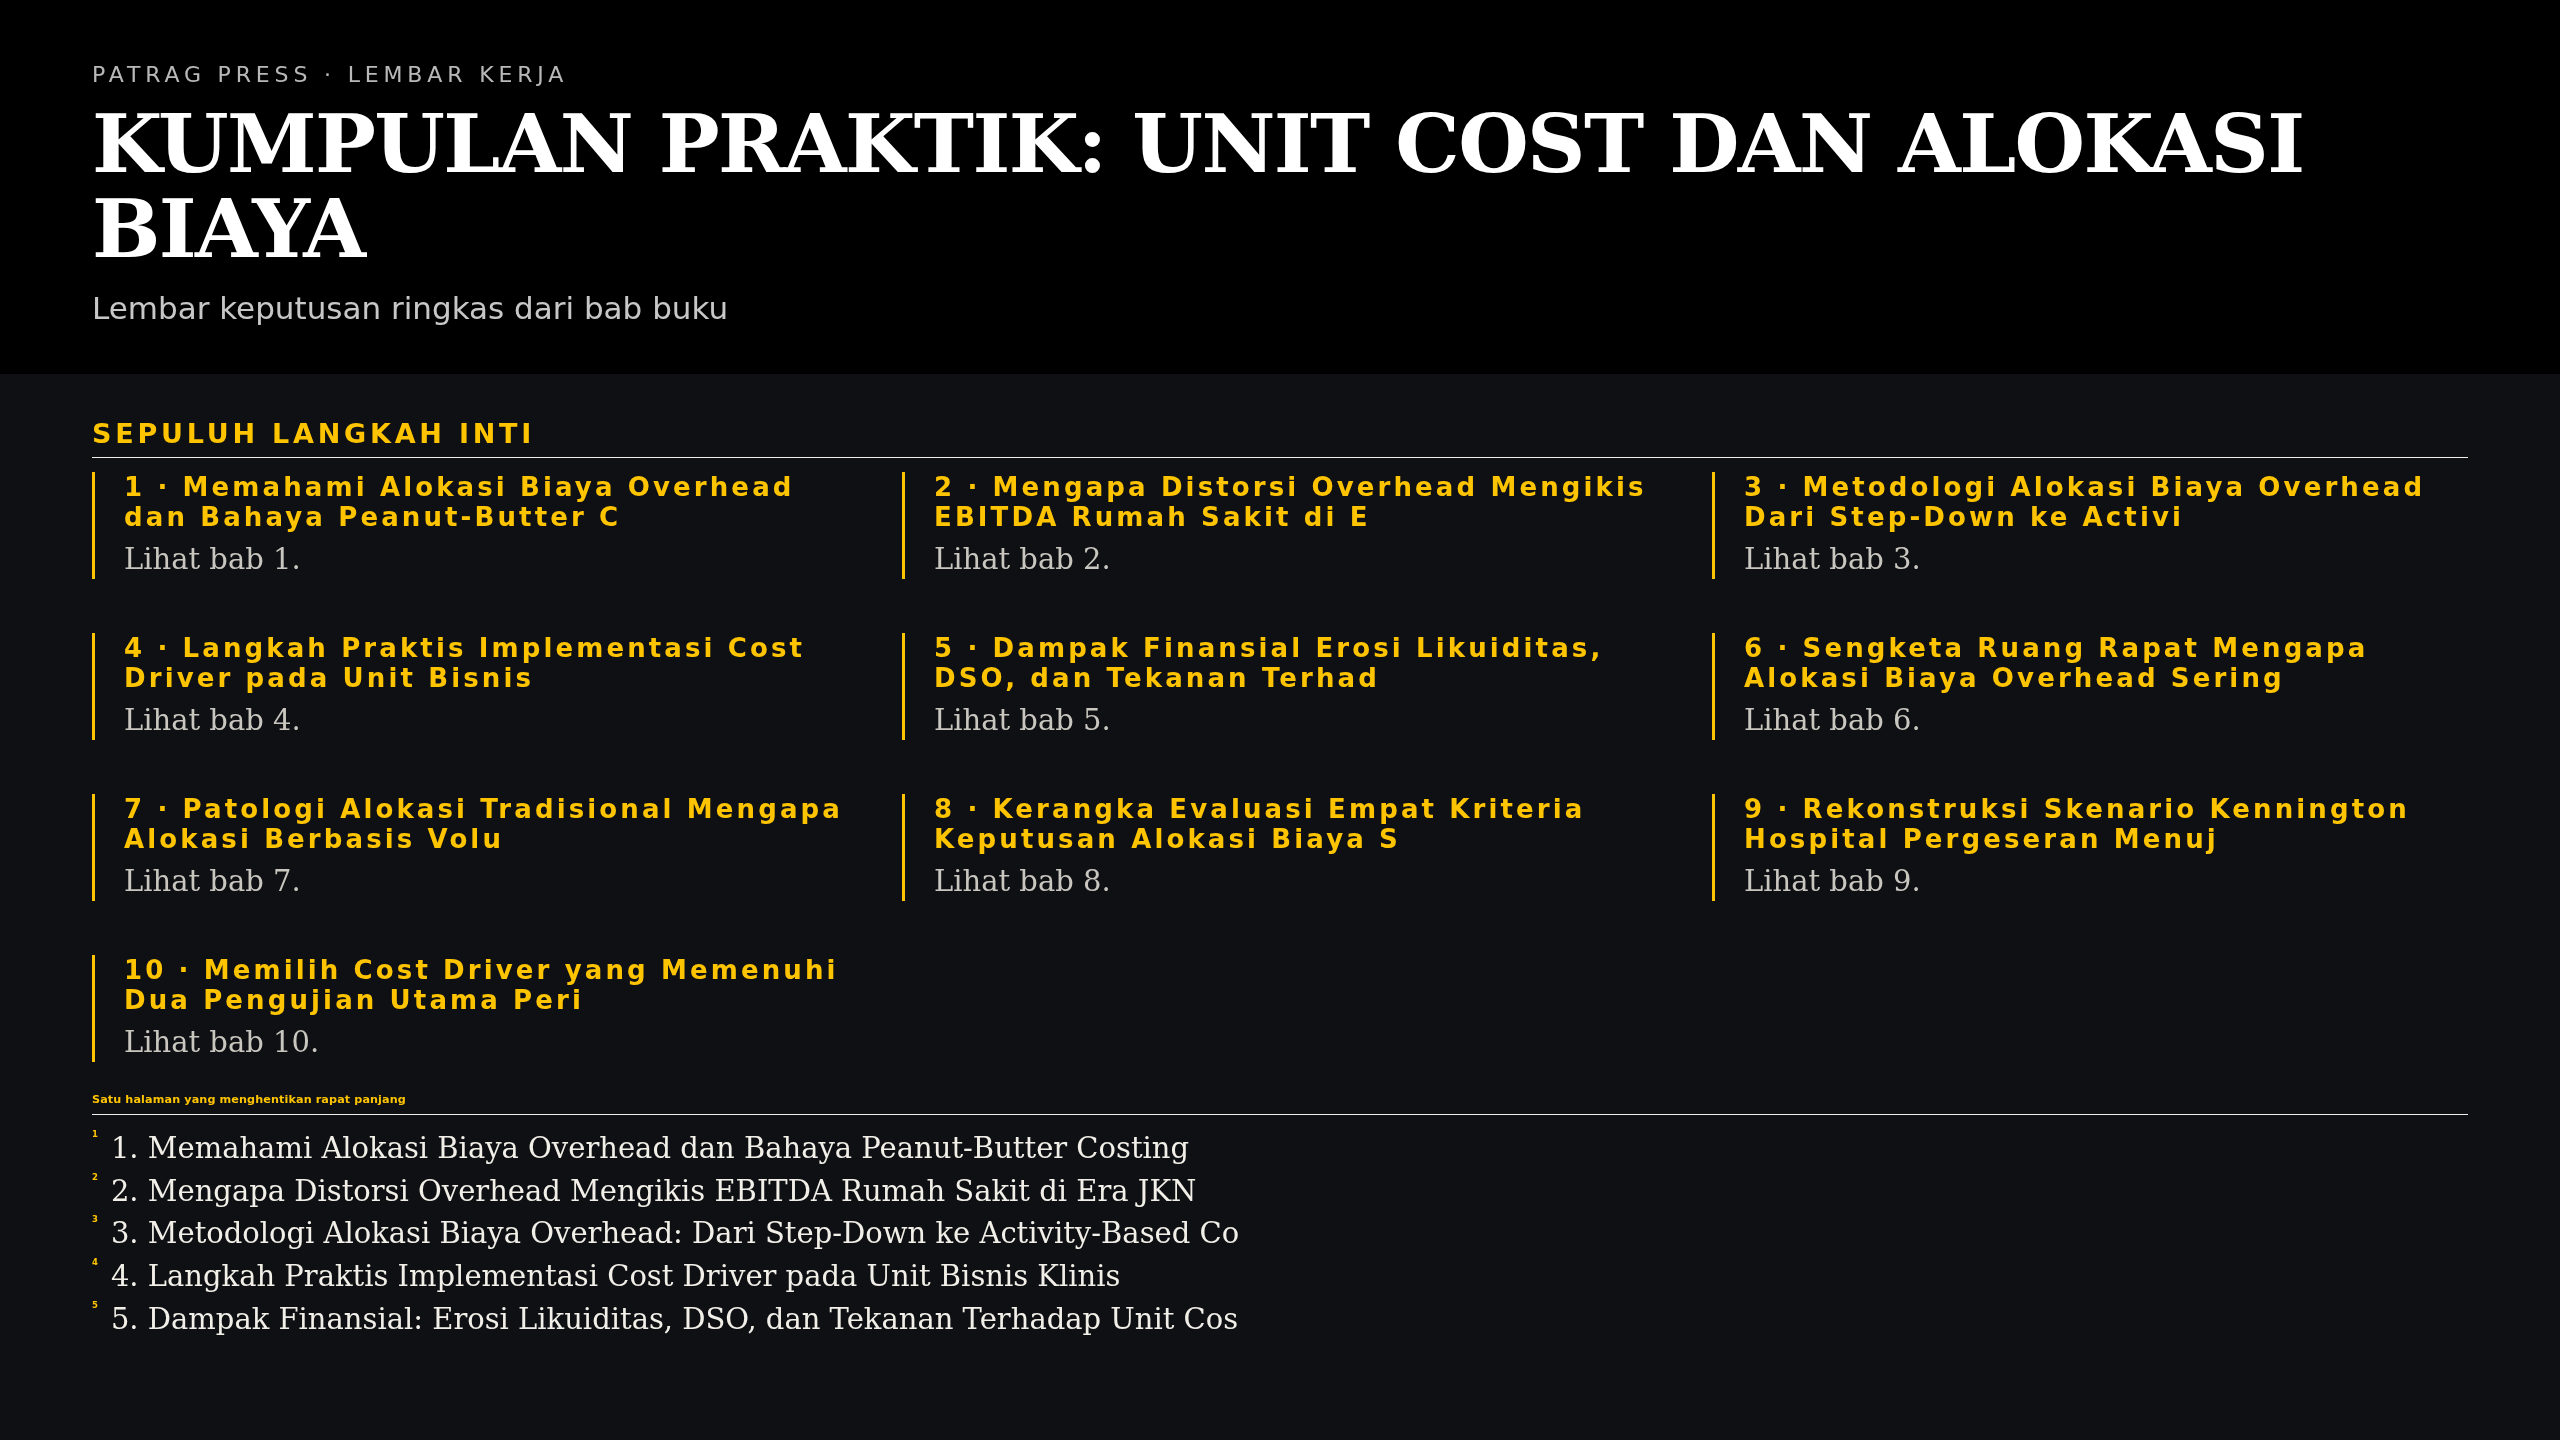
- Lembar keputusan A4 — `Cheatsheet-A4.pdf`
- Lembar keputusan (layar) — `Cheatsheet-16×9-Laptop.png`
Daftar isi
- Memahami Alokasi Biaya Overhead dan Bahaya Peanut-Butter Costing
- Mengapa Distorsi Overhead Mengikis EBITDA Rumah Sakit di Era JKN
- Metodologi Alokasi Biaya Overhead: Dari Step-Down ke Activity-Based Costing
- Langkah Praktis Implementasi Cost Driver pada Unit Bisnis Klinis
- Dampak Finansial: Erosi Likuiditas, DSO, dan Tekanan Terhadap Unit Cost Rumah Sakit
- Sengketa Ruang Rapat: Mengapa Alokasi Biaya Overhead Sering Memicu Konflik Internal RS
- Patologi Alokasi Tradisional: Mengapa Alokasi Berbasis Volume Pendapatan Sangat Bias
- Kerangka Evaluasi: Empat Kriteria Keputusan Alokasi Biaya Standar Horngren
- Rekonstruksi Skenario Kennington Hospital: Pergeseran Menuju Dasar Alokasi Transaksional
- Memilih Cost Driver yang Memenuhi Dua Pengujian Utama: Perilaku dan Efisiensi
- Agenda Aksi Direksi: Langkah Taktis Mengaudit dan Menata Ulang Struktur Alokasi Overhead RS
- Peanut-Butter Costing: Ketika Broad Averaging Menyamarkan Pemborosan
- Membedah Angka: Perbandingan Skenario Alokasi Kasus Kennington Hospital
- Tiga Pilihan Senjata Alokasi: Memahami Aliran Biaya Antar-Departemen
- Lulus Uji Dual-Test: Menemukan Cost Driver yang Adil Sekaligus Mengendalikan Biaya
- Navigasi Direksi Faskes: Langkah Taktis Menuju Akurasi Unit Cost
- Apa Itu Struktur Biaya Rumah Sakit?
- Diagnosis Masalah: Bahaya Laten Ilusi Biaya Rata-Rata
Untuk siapa
Manajer dan Direktur Keuangan rumah sakit yang memakai satu tarif rata-rata per unit untuk menilai kinerja lini bisnis klinis, sehingga subsidi silang antar unit tidak terlihat di laporan bulanan.
Pertanyaan yang sering muncul
Apakah buku ini menetapkan tarif?
Tidak. Fokusnya urutan berpikir memilih dasar alokasi; tarif berubah, kerangkanya tidak.
Untuk tipe rumah sakit apa buku ini cocok?
Rumah sakit kelas B dan C, swasta maupun BLU, yang sudah punya data volume per unit bisnis.
Apakah perlu perangkat lunak khusus?
Tidak. Seluruh perhitungan dapat direplikasi di lembar kerja biasa.
Berapa lama untuk bisa menerapkan?
Kerangka keputusan dapat dipakai pada siklus anggaran berikutnya, umumnya satu sampai tiga bulan.
Apakah ada contoh perhitungan lengkap?
Ada. Setiap tahap metode menunjukkan data yang dibutuhkan dan bentuk keluarannya.
Bagaimana bentuk berkas yang saya terima?
PDF dan EPUB untuk membaca, ditambah lembar keputusan A4 untuk dipakai saat rapat.
Tentang penulis
Wingghayarie Patra Gandhi adalah konsultan manajemen keuangan rumah sakit. Ia mendampingi rumah sakit swasta dan BLU dalam penataan akuntansi, koreksi fiskal, dan penyusunan laporan kinerja.


Reviews
There are no reviews yet.