Description
Kumpulan Praktik: Margin dan EBITDA
Biaya tidak langsung dibagi rata mengikuti volume pasien, sehingga unit yang menyerap sumber daya terbesar justru tampak paling menguntungkan di atas kertas.
Apa yang berubah setelah membacanya
- Menggantikan dasar alokasi berbasis volume dengan dasar yang mengikuti konsumsi sumber daya nyata tiap unit bisnis klinis. (Bab 4)
- Menyediakan kerangka keputusan siap pakai untuk memilih dasar alokasi, sehingga rapat penentuan tarif internal tidak berlarut. (Bab 8)
- Menunjukkan pola alokasi yang membuat unit tidak efisien tampak sehat, agar koreksi dilakukan sebelum biaya terlanjur tertanam. (Bab 7)
Isi paket
- Buku PDF (13 bab) — `Kumpulan-Praktik-Margin-dan-EBITDA.pdf`
- EPUB — `Kumpulan-Praktik-Margin-dan-EBITDA.epub`
- Lembar keputusan A4 — `Cheatsheet-A4.pdf`
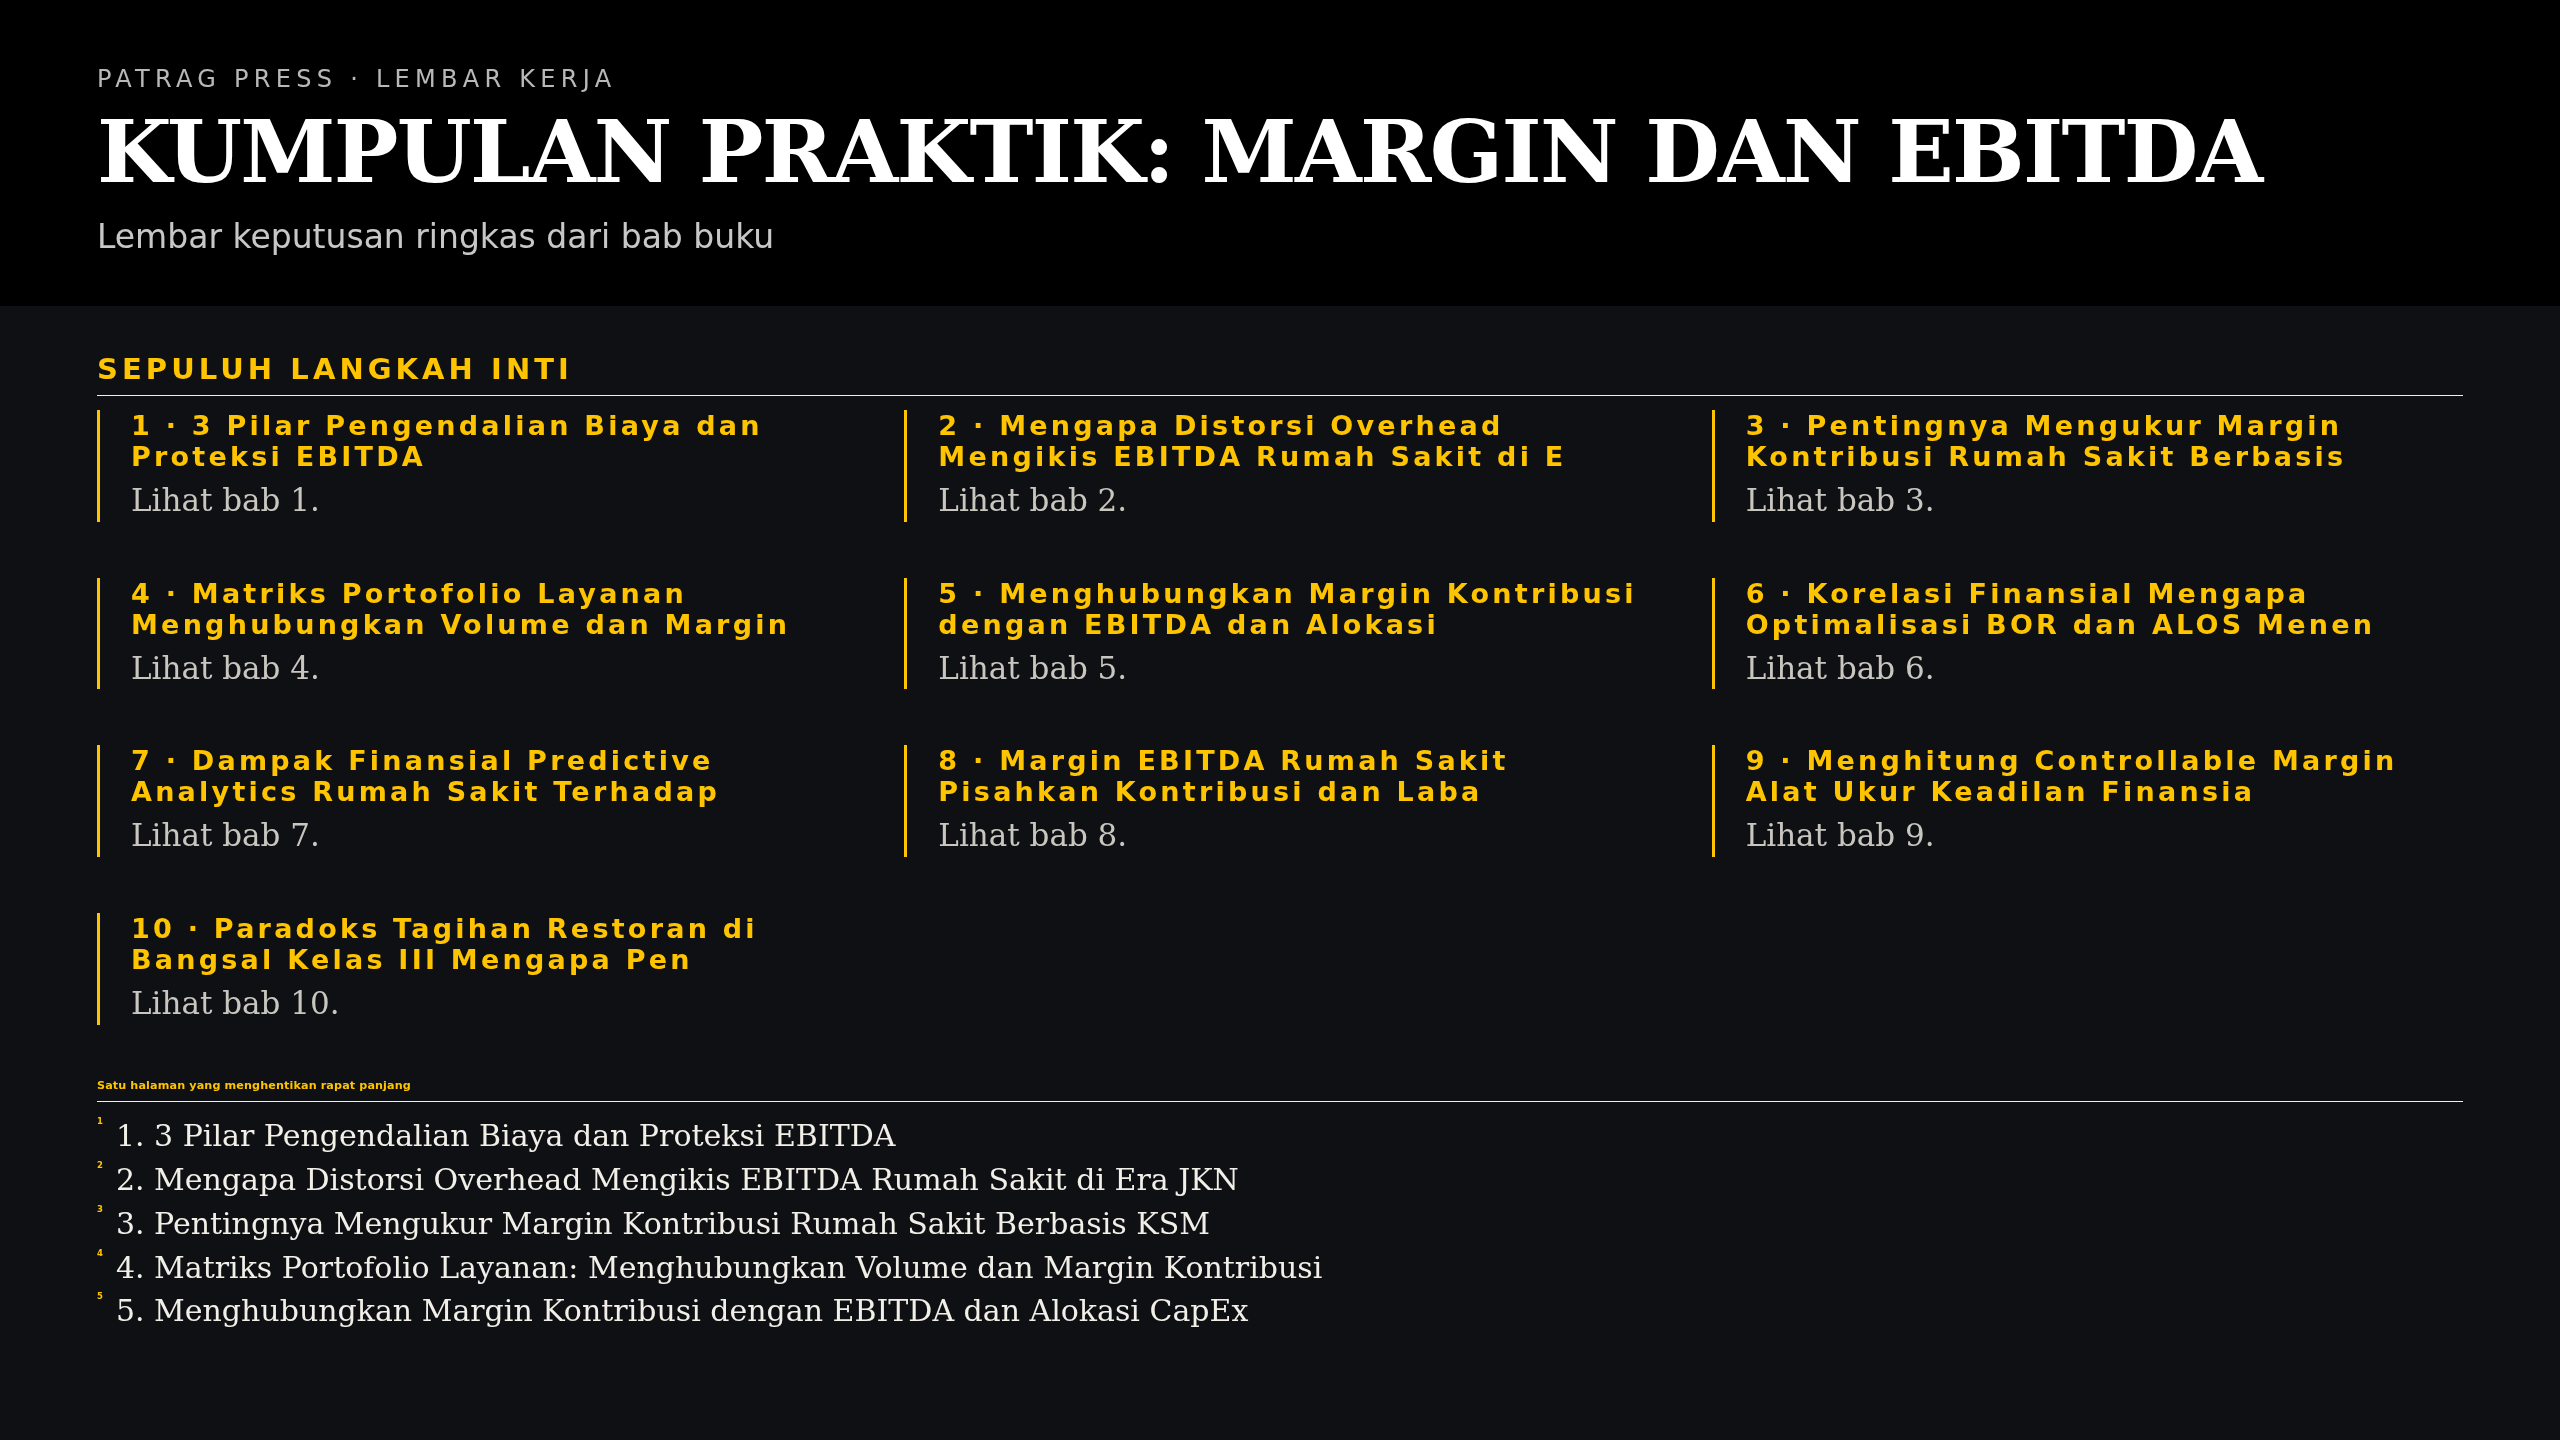
- Lembar keputusan (layar) — `Cheatsheet-16×9-Laptop.png`
Daftar isi
- 3 Pilar Pengendalian Biaya dan Proteksi EBITDA
- Mengapa Distorsi Overhead Mengikis EBITDA Rumah Sakit di Era JKN
- Pentingnya Mengukur Margin Kontribusi Rumah Sakit Berbasis KSM
- Matriks Portofolio Layanan: Menghubungkan Volume dan Margin Kontribusi
- Menghubungkan Margin Kontribusi dengan EBITDA dan Alokasi CapEx
- Korelasi Finansial: Mengapa Optimalisasi BOR dan ALOS Menentukan EBITDA?
- Dampak Finansial Predictive Analytics Rumah Sakit Terhadap Margin Finansial dan EBITDA
- Margin EBITDA Rumah Sakit: Pisahkan Kontribusi dan Laba
- Menghitung Controllable Margin: Alat Ukur Keadilan Finansial Subunit
- Paradoks Tagihan Restoran di Bangsal Kelas III: Mengapa Penyamarataan Biaya adalah Stealth Margin Eraser
- Gejala Klinis: Mengapa RBA dan Proyeksi Margin Sering Meleset?
- Preskripsi Eksekutif: Mengamankan Profitabilitas dari Fluktuasi Volume
- Jebakan Angka Rata-Rata: Skenario Margin yang Menguap
Untuk siapa
Manajer dan Direktur Keuangan rumah sakit yang memakai satu tarif rata-rata per unit untuk menilai kinerja lini bisnis klinis, sehingga subsidi silang antar unit tidak terlihat di laporan bulanan.
Pertanyaan yang sering muncul
Apakah buku ini menetapkan tarif?
Tidak. Fokusnya urutan berpikir memilih dasar alokasi; tarif berubah, kerangkanya tidak.
Untuk tipe rumah sakit apa buku ini cocok?
Rumah sakit kelas B dan C, swasta maupun BLU, yang sudah punya data volume per unit bisnis.
Apakah perlu perangkat lunak khusus?
Tidak. Seluruh perhitungan dapat direplikasi di lembar kerja biasa.
Berapa lama untuk bisa menerapkan?
Kerangka keputusan dapat dipakai pada siklus anggaran berikutnya, umumnya satu sampai tiga bulan.
Apakah ada contoh perhitungan lengkap?
Ada. Setiap tahap metode menunjukkan data yang dibutuhkan dan bentuk keluarannya.
Bagaimana bentuk berkas yang saya terima?
PDF dan EPUB untuk membaca, ditambah lembar keputusan A4 untuk dipakai saat rapat.
Tentang penulis
Wingghayarie Patra Gandhi adalah konsultan manajemen keuangan rumah sakit. Ia mendampingi rumah sakit swasta dan BLU dalam penataan akuntansi, koreksi fiskal, dan penyusunan laporan kinerja.

Reviews
There are no reviews yet.